
Riskindex är ett nytt verktyg här på Börslabbet som indikerar var vi är i börscykeln. Riskindex utgår från styrränteförändringar, konjunkturbarometern och börsens värdering. Det har korrelerat väl med Stockholmsbörsens och Börslabbets strategiers avkastningen efterföljande 12 månader.
Vi kan använda riskindex som strategi för att justera risk över cykeln. Ta mer risk när riskindex indikerar att vi får bra ersättning för risk och lägre när det motsatta sker. Det har visat sig ge högre avkastning och hälften så stora svängningar och nedgångar jämfört med att vara fullinvesterad. Det ska vi titta på i detta inlägg.
Riskindex som strategi
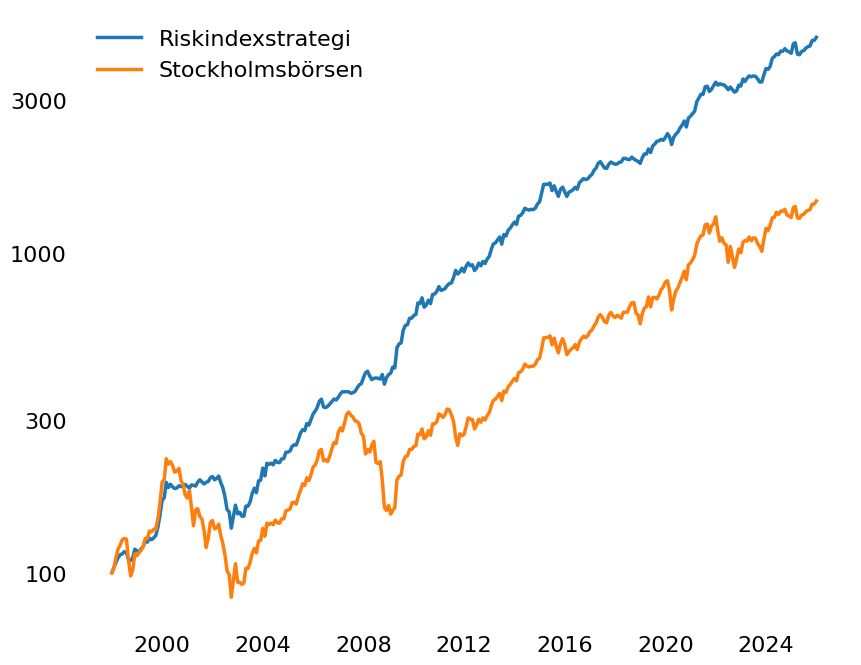
Riskindexstrategin går ut på att dynamiskt justera risk över börscykeln utifrån riskindex. Vi allokerar mellan risk (aktier / Stockholmsbörsen) och defensiva tillgångar (50 % obligationer, 50 % guld) där riskindex mellan 0-10 vilket indikerar 0-100 % aktier. Vi justerar vår risk varje månad och utgår från en riskindexsignal som ges av snittet av föregående 3-9 månaders riskindex (mer om det nedan). Tabellen och grafen visar resultatet.
Riskindexstrategin har lett till 50 % högre avkastning och till hälften så hög risk (lägre volatilitet och nedgångar) mot att alltid vara investerad på Stockholmsbörsen. Det gör att den riskjusterade avkastningen är mer än dubbelt så hög.
| Avkastning per år | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Riskindexstrategi | 14,7 % | 11,2 % | 1,14 | -31 % |
| Stockholmsbörsen | 10,0 % | 18,8 % | 0,51 | -69 % |
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Riskindexstrategin fungerar även bra med Börslabbets strategier och tabellen nedan visar avkastningen med Börslabbets svenska portfölj. Avkastningen ökar inte lika mycket medan risken nästan halveras. Det gör att den riskjusterade avkastningen ökar med 60 % jämfört med att vara fullinvesterad hela tiden.
| Avkastning per år | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Riskindexstrategi m. Börslabbets svenska portfölj | 20,4 % | 12,7 % | 1,42 | -18 % |
| Börslabbets svenska portfölj | 19,5 % | 21,0 % | 0,89 | -54 % |
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Riskindex som signal
Medan riskindex indikerar på var vi är just nu i börscykeln skiftar riskindex ofta före börsen. Det är sällan börsen kraschar direkt vid en räntehöjning eller när ekonomin blir överhettad. Snarare finns det ett viss momentum i ekonomin vilket gör att börsutvecklingen fortsätter ett tag till innan det vänder. Därför bör vi agera på förändringar i riskindex med en fördröjning.
Det är vad riskindexstrategin gör. Grafen nedan illustrerar effekten av att agera med fördröjning på förändringar i riskindex. Den visar riskjusterad avkastning om vi justerar hur mycket vi är investerade på Stockholmsbörsen med X månaders fördröjning. Månad 1 indikerar att vi utgår från föregående månads riskindex och så vidare. Som illustreras i grafen har det gett högst riskjusterad avkastning att agera med i snitt ett halvårs fördröjning.

(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Ännu bättre är det att ta ett medelvärde över föregående 3-9 månader (streckad linje). Det är signalen som används i strategin. Det ger ett sammansatt mått på liknande sätt som övriga strategier här på Börslabbet och ger en robustare signal. Det jämnar även ut de skiften som kan ske från månad till månad vilket gör att signalen och riskindexstrategin kan vara helt regelbaserad.
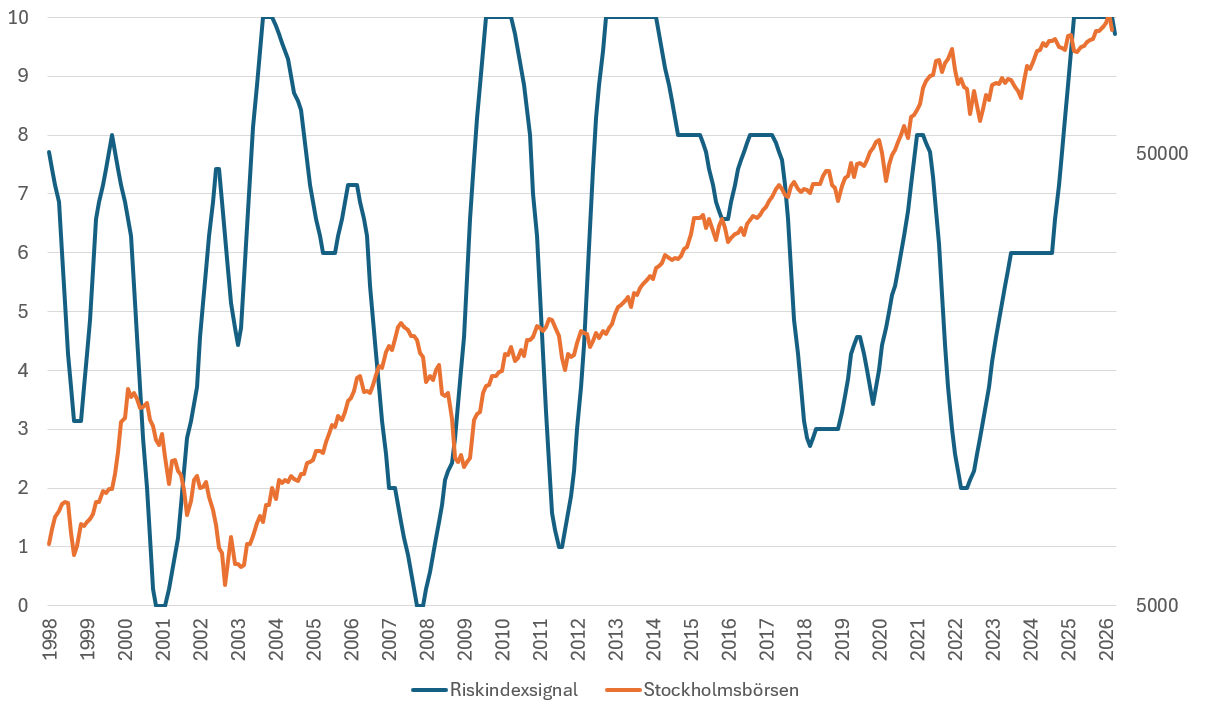
Grafen nedan visar denna riskindexsignal (snitt av föregående 3-9 månader) jämfört med utvecklingen för Stockholmsbörsen. Den utgår från ett helt regelbaserat riskindex beräknat utifrån underliggande signaler (styrränta, barometerindikator, CAPE). Som syns är vi fullinvesterade under uppgångsperioder och minskar risken kring börstoppar. Den är inte exakt, men den fångar börscyklerna i stora drag.
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Justera risk snabbt och långsamt
Riskindex utgår från att cykeln återgår till medelvärdet och fungerar på längre sikt. På kort sikt dominerar momentum (vilket är varför vi vill avvakta innan vi agerar på ändringar i riskindex). Tillsammans kompletterar de varandra och vi kan få jämnare avkastning genom att justera risk snabbt och långsamt.
Vi testar därför riskindexstrategin för Stockholmsbörsen tillsammans med Global trendföljning. Global trendföljning är en enkel trendföljande strategi som är investerad i de marknader som har högst momentum. Tabellen och grafen nedan visar resultatet där vi får lägre risk och jämnare avkastning genom att investera i de två tillsammans (hälften i vardera).
| Avkastning per år | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Riskindexstrategi | 14,7 % | 11,2 % | 1,14 | -31 % |
| Global trendföljning | 14,0 % | 11,9 % | 1,03 | -17 % |
| Snabbt och långsamt | 14,5 % | 10,4 % | 1,20 | -21 % |
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)

(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Riskindexstrategin i portföljen
Riskindex har fungerat bra för att justera risken genom cykeln för att få hög avkastning till lägre risk. Den lämpar sig därför för den som vill minska risken i sin portfölj, speciellt för att vara skyddade inför de större björnmarknaderna och lågkonjunkturerna.
Men som alla systematiska strategier är signalerna inte perfekta, utan fungerar över längre tid. Den är även anpassad utifrån vad som har fungerat i svensk ekonomi och börs de senaste 30 åren vilket kan ändras. Därför är det lämpligt att använda strategin som en del av en allvädersportfölj. Det gör att vi anpassar utifrån de stora svängningarna på börsen, samtidigt som det tar höjd för att andra saker kan påverka avkastningen.
För att testa detta kan vi justera aktieallokeringen i en av allvädersportföljerna här på Börslabbet. Som exempel har jag tagit Tillväxtportföljen som investerar 60 % i Börslabbets strategier, 20 % i Global trendföljning, 10 % i guld och 10 % i räntor. Genom att justera halva exponeringen mot Börslabbets strategier utifrån riskindexstrategin (mellan 30-60 %) får vi lägre risk till likvärdig avkastning. Det gör att vi får en riskprofil likt de mer säkrare allvädersportföljerna utan att offra avkastning.
| Avkastning per år | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Tillväxtportfölj utan riskindex | 16,3 % | 13,9 % | 1,05 | -33 % |
| Tillväxtportfölj med riskindex | 16,4 % | 11,4 % | 1,28 | -15 % |
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Följa riskindexstrategin på Börslabbet
Riskindexstrategin går att följa här på Börslabbet framöver där de senaste signalerna går att se under Trendverktyget (tillsammans med signalerna för Global trendföljning). Där visas även historisk utveckling av riskindexsignalen och de underliggande poängen för respektive kategori (styrränta, konjunktur och värderingar) de senaste 12 månaderna. Signalen uppdateras den sista handelsdagen varje månad och skickas ut med månadsbrevet. Riskindex kommer även att vara en central del i börsbevakningen i månadsbrevet.
Riskindexstrategin i dagens läge
Att riskindexstrategin inte alltid fungerar, speciellt på kort sikt, har vi sett det senaste året. Den tar inte höjd för externa händelser som kan orsaka börsnedgångar. Vi var exempelvis fullinvesterade under “Liberation day” förra året och under Irankriget i år. Båda händelserna resulterade i korrektioner och oro på börsen.
Samtidigt har inte avkastningen varit negativ som många befarade. Riskindex har indikerat att det har varit bra att köpa dippen och börsen har därefter varit uppe på nya all-time-highs. Så länge den externa chocken inte är tillräcklig stor för att ändra cykelns riktning återgår ekonomi och börs till tidigare trend. Snarare visar riskindex på att avkastningen borde ha varit högre om det senaste årets händelser inte hade skett.
Riskindexstrategin har varit fullinvesterad det senaste året och har precis börjat minska risken. Detta allteftersom svensk ekonomi börjar normaliserats och räntesänkningarna klingar av. Risknivån är fortsatt nära max och det krävs både räntehöjningar och en stark ekonomi för att risken ska minska markant. Än är vi inte där och när det väl sker så tar det ungefär ett halvår innan man ska justera risken i portföljen utifrån strategin.