
Börslabbets momentumportfölj investerar efter strategin Sammansatt momentum på Stockholmsbörsen med månadsvisa uppdateringar. Momentum är den främsta faktorn på börsen och utgår från att köpa de aktier som har gått upp mest på börsen. Det är även den strategi som gynnas mest av frekvent byten. Därför passar denna portfölj den aktiva investeraren som vill investera i ett fåtal aktier och ta en hög risk med potential för högre avkastning. Vill man vara mindre aktiv och ta lägre risk kan man investera i Börslabbets svenska portfölj.
Portföljen
Reglerna för momentumportföljen är enkla:
- Investera i topp 10 aktier efter Sammansatt momentum.
- Byt ut de aktier som åker ur topp 20 varje månad till de som rankas högst och som inte är i portföljen.
- Likavikta portföljens innehav vid större avvikelser vid ombalansering.
Ombalanseringarna baseras på metoden bandning där man avvaktar med att sälja tills en aktie tappat tillräckligt med momentum. Detta har gett en högre avkastning än vanlig månadsvis ombalansering till en liknande omsättning som att byta ut aktierna var 3:e månad.
Portföljen och de månadsvisa bytena går att följa som medlem här på Börslabbet under sidan för Momentumportföljen.
Historisk avkastning
Portföljen har gått att följa på Börslabbet sedan januari 2025. Under samma period har Börslabbet investerat i portföljen via kapitalförsäkring hos Avanza. Utvecklingen visas nedan i jämförelse med Stockholmsbörsen (OMXSGI). Utvecklingen inkluderar utdelningar och handelskostnader som courtage och spread.
Backtest av portföljen
Backtestet är utfört på Stockholmsbörsen med samma metodik som Börslabbets studie “Vad fungerar på Stockholmsbörsen?”. Resultatet visas utifrån backtest fram till mars 2020 och därefter utifrån investerade portföljer. Portföljen investerar i de aktier som rankas högst enligt momentum och byter ut aktierna varje månad utifrån banding. Det innebär att man byter man ut en aktie om den åker ut ur topp 20 aktier om man investerar i topp 10 aktier. I backtestet tas handelskostnader med på 0,5 % per byte för spread och courtage.
Portföljen har gett mer än dubbelt så hög avkastning mot index och 17 procentenheters överavkastning per år. Även justerat för en högre risk är riskjusterad avkastning mer än dubbelt så hög mot Stockholmsbörsen.
Samtidigt är det bra att vara beredd på att momentumstrategin är mer volatil än börsen och kan underprestera emellanåt. Portföljen kan plötsligt gå ner 10-20 % om riskviljan vänder och den aktiva risken har historiskt varit 30 % jämfört med 5 % för en aktiv aktiefond. En tiondel av tiden har portföljen underpresterat börsen med 10 % eller mer i årstakt. Det gäller därför att vara långsiktig i strategin då strategin fungerar över längre perioder på 5-10 år.
| Avkastning | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Stockholmsbörsen | 8,9 % | 18,3 % | 0,48 | -54 % |
| Momentumportfölj | 26,2 % | 25,1 % | 1,00 | -50 % |
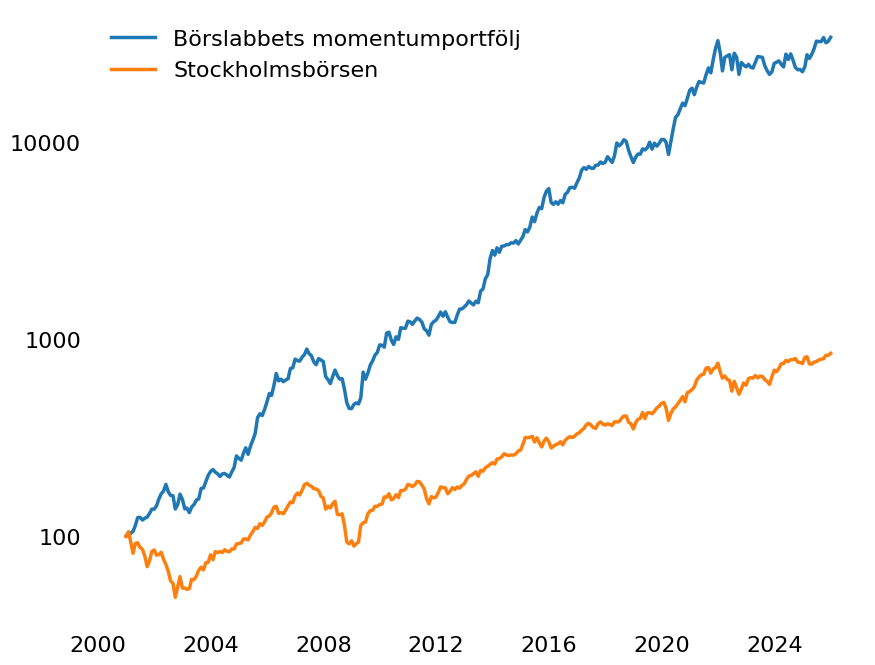
(Avkastning utifrån backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)