
Börslabbet är en tjänst för både nybörjare och erfarna investerare som vill systematiskt investera på börsen. Med systematiska strategier är det enkelt att komma igång, tar lite tid och slår de flesta aktiva investerarna över tid. I denna studie ska jag gå igenom hur man kan investera i Börslabbets strategier i en diversifierad allvädersportfölj.
Introduktion
Diversifiering är sagt att vara den enda fria lunchen när vi investerar. Genom att investera i olika tillgångar sprider vi riskerna, får en lägre risk och en bättre riskjusterad avkastning. Det gör att vi kan klara av stora fall på börsen och istället nyttja dessa till vår fördel.
Mitt mål med denna studie är att ge uppslag för hur man kan kombinera Börslabbets strategier i en diversifierad allvädersportfölj för att både få lägre risk och bättre riskjusterad avkastning. Den baserar sig på att kombinera olika tillgångar (aktier, räntor, etc.) som fungerar bra under olika ekonomiska regimer (inflation/deflation, hög- och lågkonjunktur). Studien utgår från den främsta forskningen på området om hur man investerar diversifierat på bästa sätt.
Se portföljerna i denna studie som förslag på hur man kan investera. Det går givetvis att ändra på de olika portföljerna och själv välja vilka delar man vill inkludera. Det viktiga är att hitta en fördelning som passar sin egen risknivå och investera i det man är bekväm med. Bästa sättet att investera är utifrån sina egna erfarenheter och preferenser och syftet med denna studie är att ge en vägledning till hur man kan få ner risken i sin portfölj.
Varför fokusera på risk?
Den stora anledningen till att investera diversifierat är för att minska risken. Det finns flera olika typer av risk där de främsta är nedgångar, större förluster och volatilitet.
De flesta bryr sig främst om nedgångar eller risken att förlora en stor del av sina pengar i en börskrasch. Oftast återhämtar sig börsen, men det finns många exempel på börser och valutor som gått till noll eller nära noll (Ryssland och Kina vid deras kommunistiska revolutioner, Tyskland och Japan efter andra världskriget, Tysklands hyperinflation, USA under depressionen, Nasdaq efter IT-bubblan, etc.).
Vi vet aldrig framtiden och dessa typer av händelser kan vara förödande för sina investeringar. Det kan ta lång tid för portföljen att återhämta sig om den ens gör det. Även börser som har gått bra som den svenska och amerikanska har haft perioder på över 30 år där börsen gett negativ realavkastning. Därför är det även viktigt att analysera hur stor andel av tiden som portföljen är under en tidigare topp.
Volatilitet är också viktigt då stora variationer i sin förmögenhet kan vara svårt att hantera. Det är också det akademiska sättet att se på risk. Genom att mäta avkastning i relation med volatilitet får vi riskjusterad avkastning, även kallat Sharpe. Utifrån riskjusterad avkastning kan vi välja den portfölj som ger högst avkastning per nivå av risk.
Vi kommer att titta på alla dessa mått på risk här i studien; största nedgångarna, andel av tiden portföljen har förluster, volatilitet och riskjusterad avkastning. Det är också viktigt att komma ihåg att denna period som visas är begränsad och utfallet kan både bli bättre eller sämre i framtiden. Oavsett ger resultaten en vägledning över vad vi kan förvänta oss utifrån vad som fungerat historiskt.
Portföljdelarna
En bra diversifierad portfölj investerar i tillgångar som fungerar bra under olika delar av konjunkturcykeln och under inflation samt deflation. Inspirerad av Ray Dalios allvädersportfölj, Harry Brownes permanenta portfölj och andra (se längst ner på sidan under “Källor och mer läsning”) har jag valt ut de främsta tillgångarna som fungerar i de olika regimerna. De är antingen exponerade mot risk eller skyddar mot kriser.
Aktier
Aktier har gett högst avkastning över tid och går bra när ekonomin går bra och tillväxten ökar. De går bra under perioder som är gynnsamma för ekonomin vilket är högkonjunktur och perioder av låg inflation. Däremot går aktier mindre bra under perioder av sjunkande tillväxt eller stigande inflation. Dessutom är aktier riskfyllda och börsen kraschar med jämna mellanrum.
Vi utgår från Börslabbets svenska, nordiska och amerikanska aktieportfölj som bygger på att investera systematiskt efter vad som fungerat på börsen. Vi investerar lika mycket i varje portfölj och avkastningen är efter handelskostnader. Denna del tillhör den aggressiva delen i portföljen som är exponerad mot risk.
Trendföljning
Trendföljning innebär att investera utifrån trenden i olika tillgångar vilket gett hög avkastning och låga nedgångar. Trendföljning har visat sig vara en av de bästa strategierna under perioder av inflation. Att investera efter trenden har historiskt gjort att man klarat av perioder med volatila marknader som de stora börskrascherna på 2000-talet och den höga inflationen på 1970-talet.
Börslabbets strategi Global trendföljning följer trenden på de internationella marknaderna med hjälp av indexfonder. Majoriteten av tiden är den investerad i aktier vilket gör att volatiliteten är mest dominerad av aktier. Då avkastningen är hög men nedgångarna är låga kan den räknas både till den aggressiva och defensiva delen av portföljen.
Räntor
Räntor innebär sparkonto och obligationer (räntefonder) och är det vanligaste som investerare använder för att sänka sin risk och som buffert. Obligationer går bra under lågkonjunktur eftersom räntorna oftast sjunker och priset på obligationer ökar. De fungerar både som ett skydd mot lågkonjunktur och deflation och ses därför som en defensiv tillgång.
Räntedelen här i studien fokuserar på att minska risken i ett långsiktigt sparande. Den utgör även en långsiktig buffert för att skydda sig och använda under kriser. Därför kommer vi främst att använda obligationer då dessa över tid ger en högre avkastning och bättre diversifiering än ett sparkonto. Denna del går givetvis att investera på sparkonto och kan även ses som en del av sitt buffertsparande.
Guld
Guld har liksom trendföljning gett bra avkastning under perioder av hög inflation samt under perioder av kris. Den fungerar även som ett skydd mot geopolitiska risker. Guld ger ett bra skydd mot devalveringar då majoriteten av världens valutor har förr eller senare devalverats. Skyddet mot olika risker gör att guld kan som en defensiv tillgång i portföljen.
De olika portföljerna
De olika portföljdelarna går att kombinera på en mängd olika sätt och här kommer ett antal uppslag inspirerad av andra portföljer. Börslabbets aktieportföljer och Global trendföljning kan ses som de aggressiva tillgångarna och räntor och guld som de defensiva tillgångarna.
De olika portföljerna är (se tabellen nedan för förelning):
- Aggressiv portfölj – Investerar enbart i de aggressiva tillgångarna för att få hög avkastning till något lägre risk än börsen.
- Tillväxtportfölj – Inspirerad av den klassiska 60/40-portföljen där 40 % räntor är utbytt mot 20 % Global trendföljning, 10 % obligationer och 10 % guld. Detta för att bättre vara exponerad mot olika typer av risker.
- Defensiv portfölj – Inspirerad av Golden Butterfly med 20 % trendföljning istället för korta räntor.
- Permanent portfölj – Inspirerad av Permanenta portföljen med 25 % trendföljning istället för korta räntor.
| Börslabbets aktieportföljer | Global trendföljning | Räntor | Guld | |
|---|---|---|---|---|
| Aggressiv portfölj | 70 % | 30 % | – | – |
| Tillväxtportfölj | 60 % | 20 % | 10 % | 10 % |
| Defensiv portfölj | 40 % | 20 % | 20 % | 20 % |
| Permanent portfölj | 25 % | 25 % | 25 % | 25 % |
Portföljerna återspeglar dagens situation med låga realräntor, skuldproblem och inflationsrisker genom att ha mindre i räntor och mer trendföljning och guld i den defensiva delen. Detta har historiskt gett bättre riskjusterad avkastning över tid. Fördelningen mellan räntor och guld är hälften i vardera vilket både vi och flera andra kommit fram till varit en bra fördelning över tid.
Portföljerna är listade från hög risk till låg risk. Portföljerna är investerade mellan 25-100 % i aktier och mellan 0-75 % i defensiva tillgångar beroende på vad som finns i trendföljning.
Om man vill ha en helt passiv portfölj går det givetvis att skippa trendföljning. Byter man ut den mot räntor fås i stort sett de portföljer som portföljstrategierna är inspirerade av. Det skulle i så fall innebära lägre avkastning, lägre volatilitet och liknande nedgångar.
Backtest med Börslabbets strategier (2001-2025)
Nu över till hur dessa strategier fungerat historiskt. I tabellen nedan ser vi avkastningen och olika mått på risk under perioden 2001 – 2025. Stockholmsbörsen har gett dryga 9 % per år under denna period, med en volatilitet på 18 % och har halverats två gånger. Börslabbets aktieportföljer har gett mer än dubbelt så hög avkastning med liknande volatilitet och nedgång. Alltså är det främst avkastningen som ökat med Börslabbets strategier medan risken är densamma.
Global trendföljning har även den gett en högre avkastning än börsen med hälften så hög volatilitet och klart lägre nedgångar. Det innebär att den gett likvärdig riskjusterad avkastning (Sharpe) som Börslabbets aktieportföljer. Obligationer och guld har gett en riskjusterad avkastning i nivå med Stockholmsbörsen.
| Årlig avkastning | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Stockholmsbörsen | 8,9 % | 18 % | 0,48 | -54 % |
| Börslabbets aktieportföljer | 21,1 % | 18 % | 1,08 | -49 % |
| Global trendföljning | 12,8 % | 11 % | 1,03 | -12 % |
| Obligationer | 3,2 % | 4 % | 0,45 | -10 % |
| Guld | 11,5 % | 16 % | 0,66 | -34 % |
I tabellen och graferna nedan visas resultatet för de olika portföljerna. Som syns minskar avkastning och risk för de olika portföljerna ju mer defensiva de är. Risken minskar mer än avkastningen och den defensiva och permanenta portföljen ger bäst riskjusterad avkastning. Volatiliteten mer än halveras i de mest defensiva portföljerna och max nedgång minskar till under 10 %.
| Årlig avkastning | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Aggressiv portfölj | 17,4 % | 14 % | 1,11 | -36 % |
| Tillväxtportfölj | 15,9 % | 12 % | 1,20 | -28 % |
| Defensiv portfölj | 13,7 % | 9 % | 1,32 | -15 % |
| Permanent portfölj | 12,1 % | 8 % | 1,33 | -9 % |
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
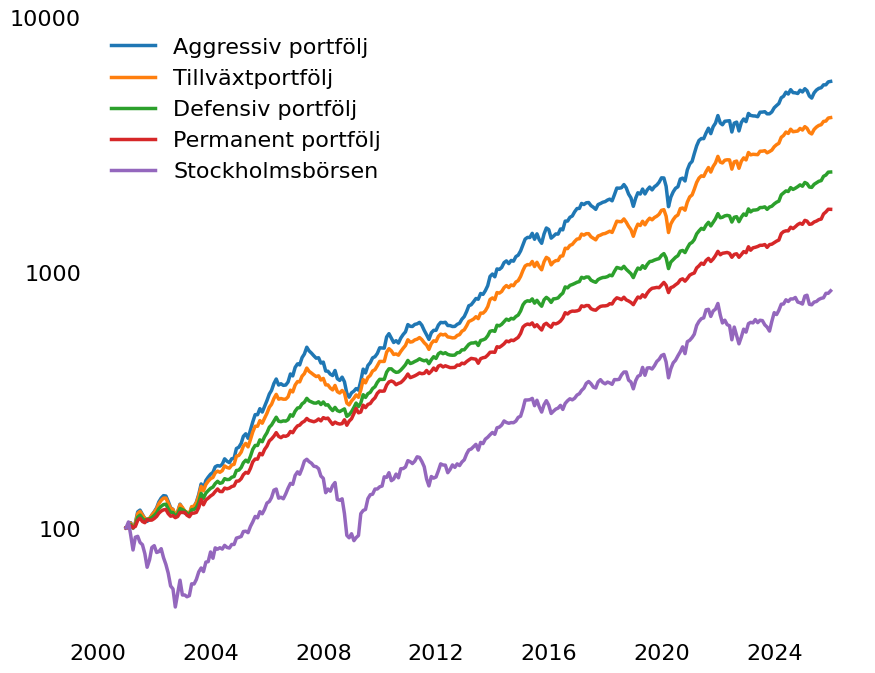
(Avkastning utifrån backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
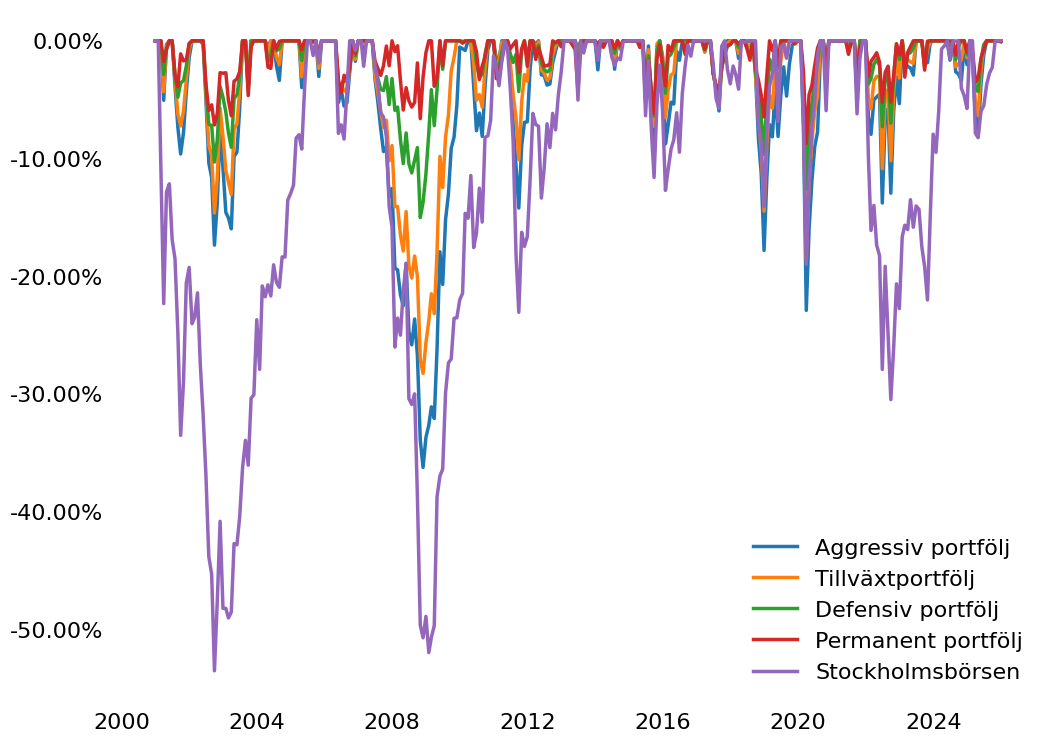
(Avkastning utifrån backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
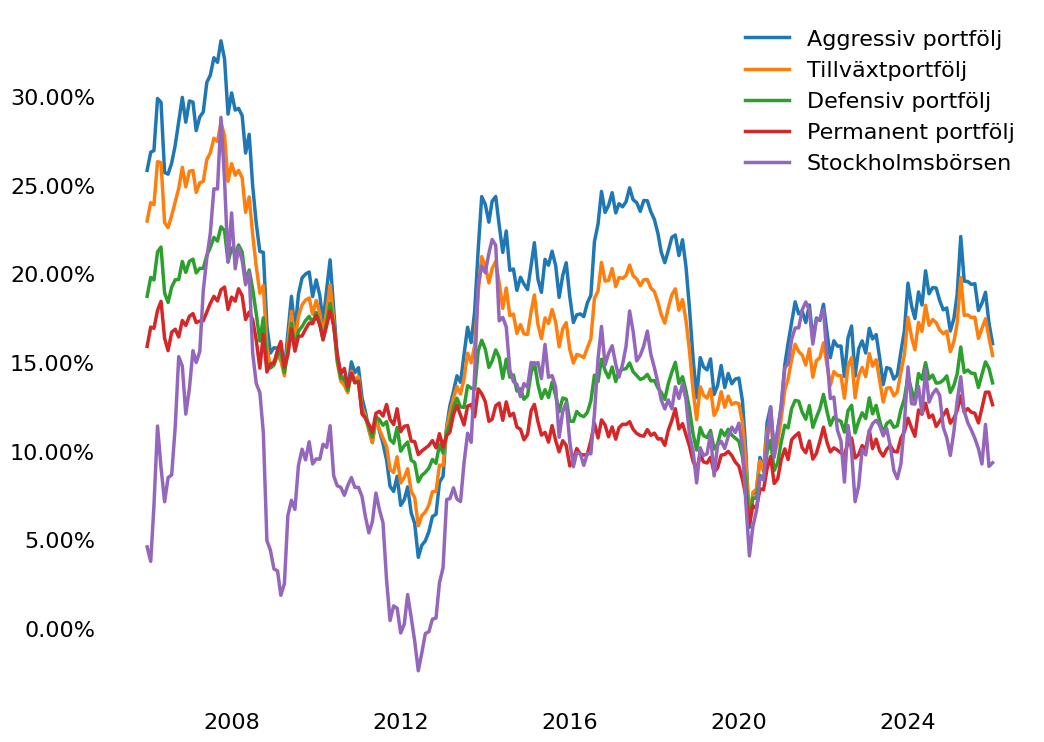
Portföljerna är lättare att investera i över tid då de är både mindre volatila och har mindre nedgångar än Stockholmsbörsen. Visst är avkastningen lägre än om man enbart investerar i aktier men det blir enklare att klara krascher och nedgångar. Det skyddar som mest under lågkonjunktur då det är störst risk att bli av med jobbet. Dessutom har portföljerna gett en mer jämn avkastning. Som visas i den grafen nedan är 5-års rullande årliga avkastningen över 10 % per år en majoritet av tiden.
(Avkastning utifrån backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Ett annat sätt att illustrera det på är att se hur länge portföljerna är ner med -10 % respektive -20 % från tidigare max, se tabellen nedan. Investerar man enbart på Stockholmsbörsen har man spenderat nästan en fjärdedel av tiden i en björnmarknad (20 % nedgång). Detta sker knappt med allvädersportföljerna. Den defensiva och permanenta portföljen är sällan ner med över 10 % under perioden. Alltså är det klart lättare att följa dessa portföljer om man har svårt för stora nedgångar.
| Strategi | % tid -10 % från max | % tid -20 % från max | Max nedgång |
|---|---|---|---|
| Stockholmsbörsen | 39 % | 23 % | -54 % |
| Aggressiv portfölj | 13 % | 4 % | -36 % |
| Tillväxtportfölj | 10 % | 3 % | -28 % |
| Defensiv portfölj | 3 % | 0 % | -15 % |
| Permanent portfölj | 0 % | 0 % | -9 % |
Backtest med Stockholmsbörsen (1971-2025)
Då data saknas för Börslabbets strategier längre tillbaka än år 2001 använder vi istället Stockholmsbörsen för att undersöka en längre period. Som konstaterades i föregående avsnitt har risken för Stockholmsbörsen och Börslabbets aktieportföljer varit likvärdig där det enda som skiljer sig åt är avkastningen. Därför fungerar Stockholmsbörsen som ett bra komplement för att undersöka aktierisken längre bak i tiden.
Tabellen nedan visar den avkastning och risk för de olika tillgångarna och strategierna under perioden. Stockholmsbörsen har gett en bra avkastning under perioden och Global trendföljning har gett ännu högre avkastning till lägre risk. Obligationer och guld har gett liknande riskjusterad avkastning där guldet har haft en volatilitet och nedgångar i nivå med börsen. Överlag ser bilden mycket lik ut perioden 2001-2025 med något högre avkastning (drivet av en högre inflation) och volatilitet.
| Årlig avkastning | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Stockholmsbörsen | 14,4 % | 19 % | 0,53 | -63 % |
| Global trendföljning | 18,5 % | 13 % | 0,95 | -19 % |
| Obligationer | 7,2 % | 6 % | 0,35 | -19 % |
| Guld | 10,2 % | 20 % | 0,32 | -50 % |
I tabellen och graferna nedan visas avkastningen och risk för de olika portföljerna. Avkastningen skiljer sig inte mycket åt mellan de olika alternativen vilket gör att de mer defensiva portföljerna har högst riskjusterad avkastning.
| Årlig avkastning | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Aggressiv portfölj | 15,9 % | 16 % | 0,68 | -51 % |
| Tillväxtportfölj | 14,7 % | 13 % | 0,70 | -43 % |
| Defensiv portfölj | 13,7 % | 11 % | 0,77 | -29 % |
| Permanent portfölj | 13,3 % | 10 % | 0,81 | -17 % |
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
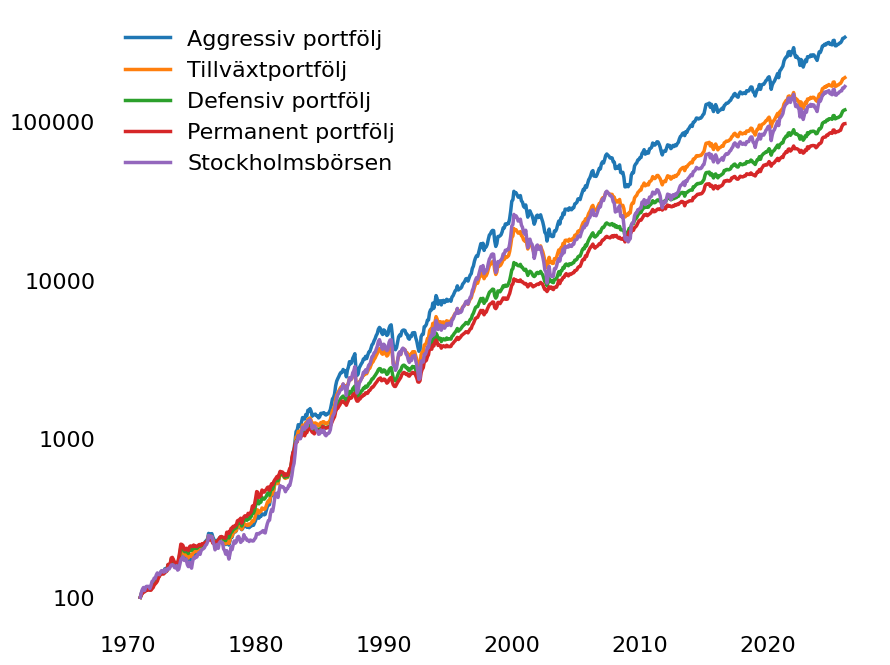
(Avkastning utifrån backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
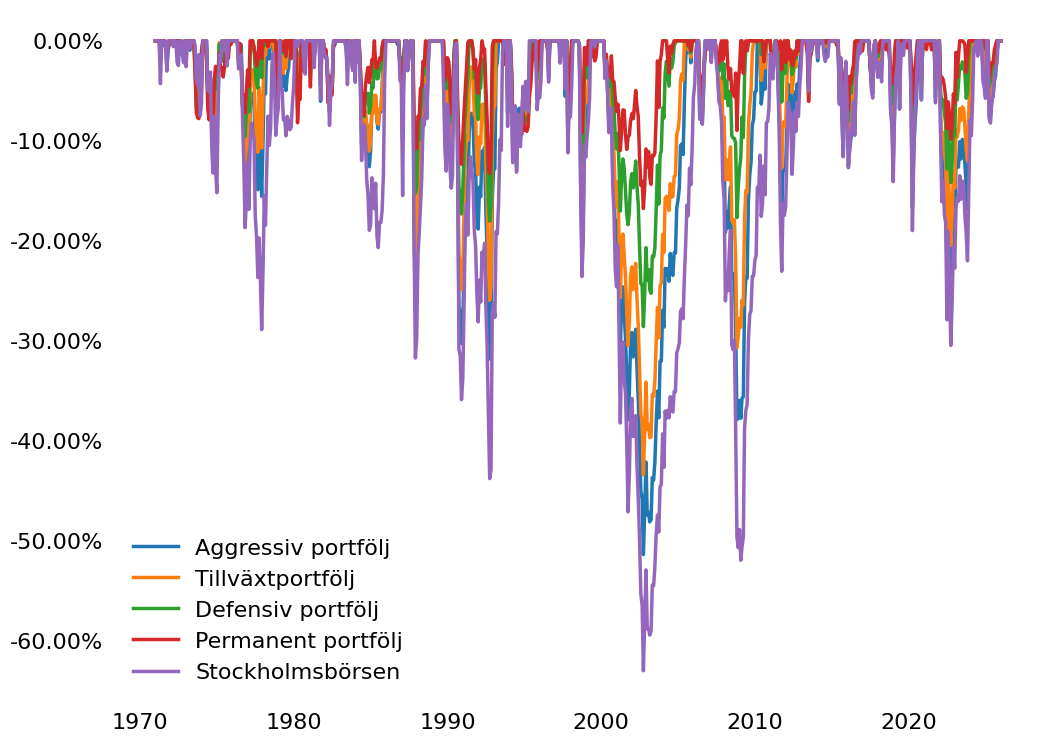
(Avkastning utifrån backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Gällande nedgångar var dessa både större och mer frekventa för portföljerna under perioden 1971-2025. Den aggressiva och tillväxtportföljen var ned över 20 % under drygt en tiondel av tiden. Detta skedde under kraschen 1987, 90-talskrisen, kraschen efter IT-bubblan och finanskrisen. Den defensiva och permanenta portföljen klarade sig bättre men var ner under -10 % flertalet gånger.
| Strategi | % tid -10 % från max | % tid -20 % från max | Max nedgång |
|---|---|---|---|
| Stockholmsbörsen | 35 % | 18 % | -63 % |
| Aggressiv portfölj | 25 % | 11 % | -51 % |
| Tillväxtportfölj | 18 % | 8 % | -43 % |
| Defensiv portfölj | 9 % | 2 % | -29 % |
| Permanent portfölj | 4 % | 0 % | -17 % |
Perioden 1971-2025 innefattar flera olika perioder av hög och låg inflation samt hög och låg aktieavkastning. För att illustrera skillnaden mellan portföljerna och Stockholmsbörsen visas avkastningen per årtioende i tabellen nedan. Avkastningen är justerad för inflation (realavkastning) som spelar roll när inflationen är hög. De defensiva portföljerna gav bra avkastning och skydd under börsens förlorade årtionden (70- och 00-talet), men lägre avkastning under tjurmarknaderna (1980-1999 och 2010-2019). Under det volatila 2020-talet har alla portföljer gett likvärdig avkastning.
| Stockholmsbörsen | Aggressiv portfölj | Tillväxtportfölj | Defensiv portfölj | Permanent portfölj | |
|---|---|---|---|---|---|
| 1971-1979 | 1,5 % | 4,3 % | 5,2 % | 6,8 % | 8,1 % |
| 1980-1989 | 23,0 % | 22,6 % | 18,1 % | 13,4 % | 10,9 % |
| 1990-1999 | 15,2 % | 17,2 % | 14,5 % | 12,2 % | 11,2 % |
| 2000-2009 | 1,1 % | 4,6 % | 5,3 % | 6,9 % | 8,0 % |
| 2010-2019 | 11,3 % | 10,9 % | 9,7 % | 8,2 % | 7,3 % |
| 2020-2025 | 5,0 % | 5,1 % | 4,9 % | 4,7 % | 5,1 % |
(Avkastning utifrån backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Resultaten visar avkastningen om man haft obligationer i portföljen. Om man istället hade gjort testerna med sparkonto skulle avkastningen varit marginellt lägre och volatiliteten likvärdig. Nedgångarna skulle vara någon procentenhet större då sparkontot inte skyddat lika effektivt under tidigare lågkonjunkturer.
Implementering
Investeringar
Huvuddelen av alla portföljer investerar efter Börslabbets aktiestrategier som går att följa här på Börslabbet. Man kan investera efter Börslabbets svenska, nordiska eller amerikanska portfölj beroende på vilka marknader man vill investera i och hur diversifierad man vill vara i sitt aktiesparande. Global trendföljning går också att följa här på Börslabbet där man investerar i indexfonder utifrån månadsvisa signaler.
I guld går det att investera på flera olika sätt. Det går att köpa guldmynt och tackor att ha hemma, men det är oftast enklare att investera i ETF:er som håller fysiskt guld i valv. Dessa går att handla via de flesta mäklare och kostar 0,1-0,3 % per år. Exempel på guld ETF:er är Xetra Gold och WisdomTree Physical Swiss Gold.
När det kommer till räntor är den stora frågan mellan om man vill investera i sparkonto eller i obligationer (genom räntefonder). Obligationer världen över har under perioden 1870-2015 gett 1 % högre avkastning per år än korta räntor / sparkonto. Samtidigt tar man både en kredit- och ränterisk med obligationer vilket man inte gör med ett sparkonto med statlig insättningsgaranti. Vad som passar bäst beror på vad främsta syftet är med räntesparandet; buffert (sparkonto) eller diversifiering (obligationer).
Ombalanseringar, sparande och sparform
En diversifierad portfölj behöver justeras årligen för att kompensera för rörelser i portföljen. Annars skulle allt hamna i det som gett bäst avkastning över tid. Antingen gör man det en gång per år eller med sina insättningar i portföljen. Båda varianterna fungerar och beror på hur mycket utdelningar och insättningar man har per år. Enklast är att en gång per år se över och ombalansera portföljen.
I alla portföljer går det både att spara regelbundet eller sätta in ett större engångsbelopp. Det kan vara psykologiskt lättare att investera pengar över tid men i de flesta fall lönar det sig att investera allt på en gång. Att minska risken och påverkan av investeringstillfället är också det stora syftet med en diversifierad portfölj. Avvaktar du tar du egentligen ett aktivt val av att inte vara investerad mot att vara investerad (vilket både förlorar i avkastning och kan ätas upp av inflation). Sen när du väl är fullinvesterad är du återigen i samma sits som om du investerat allt på en gång. Fokusera därför på vilken nivå av risk du tar än på att investera vid rätt tidpunkt.
När det kommer till sparform är investeringssparkonto (ISK) och kapitalförsäkring (KF) att föredra för portföljen. Räntefonder kan vara motiverat att ha på ISK/KF om de ger en ränta likt den ränta som schablonbeskattas. På grund av fondskatten kan behöva äga räntefonderna i många år innan aktie- och fonddepå lönar sig. Därför är det enklast att ha allt inom samma “skal” då insättningar och uttag vid omblansering kommer att beskattas.
Summering
I denna studie har vi undersökt Börslabbets portföljstrategier som utgår från att på bästa sätt kombinera Börslabbets olika strategier i en diversifierad portfölj. Genom att göra det kan vi minska risken i vårt investerande vilket gör att vi klarar av ekonomins svängningar mycket bättre, både om det är börskrascher eller hög inflation.
Jag hoppas att denna studie gett en bättre förståelse för risk och hur man kan kombinera flera olika tillgångar i sin portfölj. Målet har varit att ge en vägledning så att du kan hitta en portfölj som passar din risknivå. Det sista steget är att själv implementera det i ditt eget sparande.
Källor och mer läsning
Börslabbets resurser:
- Börslabbets kurs i diversifierade portföljer
- Studie: Vad fungerar på Stockholmsbörsen?
- Studie: Global trendföljning
- Backtest av Permanenta portföljen och Golden butterfly under 1970-2017
- Alternativ för att investera i guld
Andra portföljer och källor:
- Portfolio Charts – Harry Browns permanenta portfölj
- Portfolio Charts – Golden Butterfly
- Verdad – Countercyclical investing
- Bridgewaters – Allvädersportfölj
- AQR – When stock and bond diversification fails
- Artemis – The Allorgy of the Serpant and the Hawk
- Ray Dalio – The Changing World Order
- In Gold We Trust
- Investerarfysikern – Den typiska börscykeln
