
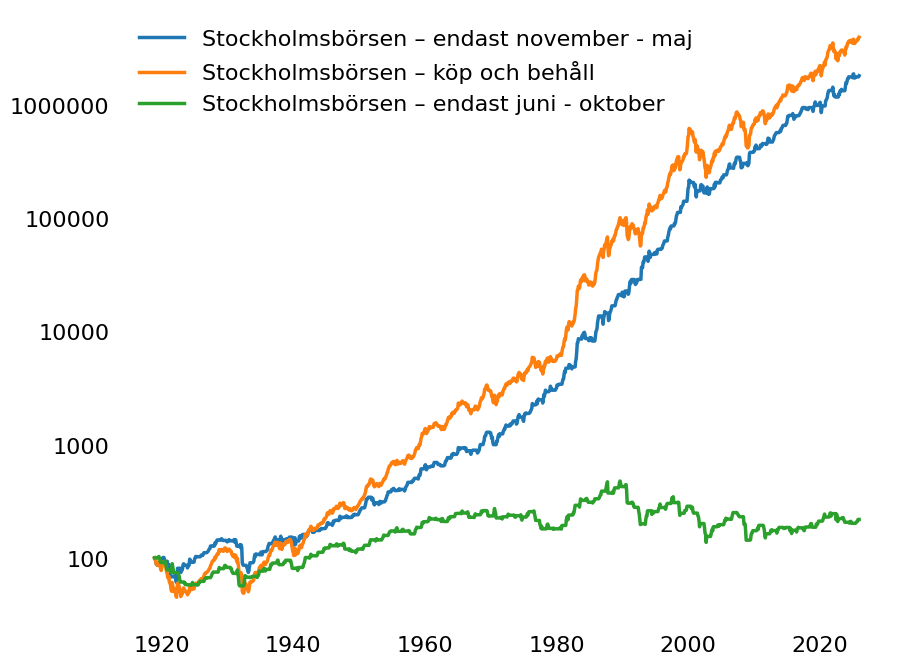
Ett välkänt fenomen på börsen är att aktier är en vintersport. Jag kollade upp det för Stockholmsbörsen de senaste 100 åren och perioden november till maj har stått för över 90 % av börsens avkastning. De senaste 60 åren har den stått för all börsavkastning. November – maj har alltså varit den tid på året då det är bäst att vara investerad på börsen.
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Säsongsmönster och risksignal
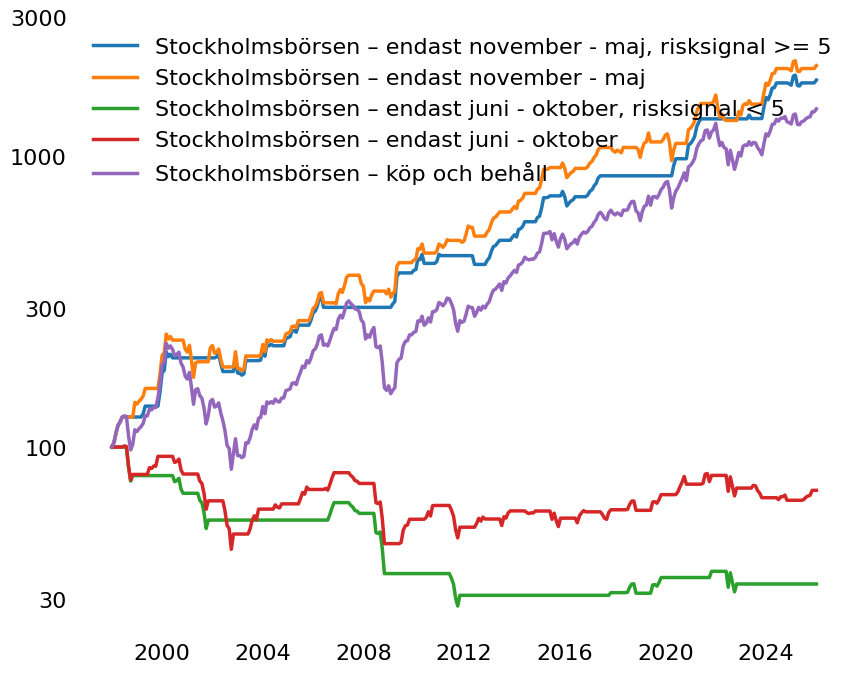
Detta går att kombinera det med när det är bäst att vara investerad under börscykeln. Det gör Börslabbets nya risksignal vilken utgår från konjunktur och ränteförändringar. Vi vill vara mer investerade efter lågkonjunktur och räntesänkningar och mindre efter det motsatta.
Som grafen nedan visar har i stort sett all avkastning under november-maj skett när risksingalen är över 5. På samma sätt har de flesta negativa perioderna skett under juni-oktober när risksignalen är under 5. Genom att kombinera både säsongsmönster och risksignal får vi en ännu starkare signal på när vi vill vara investerade.
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Avkastning efter säsong
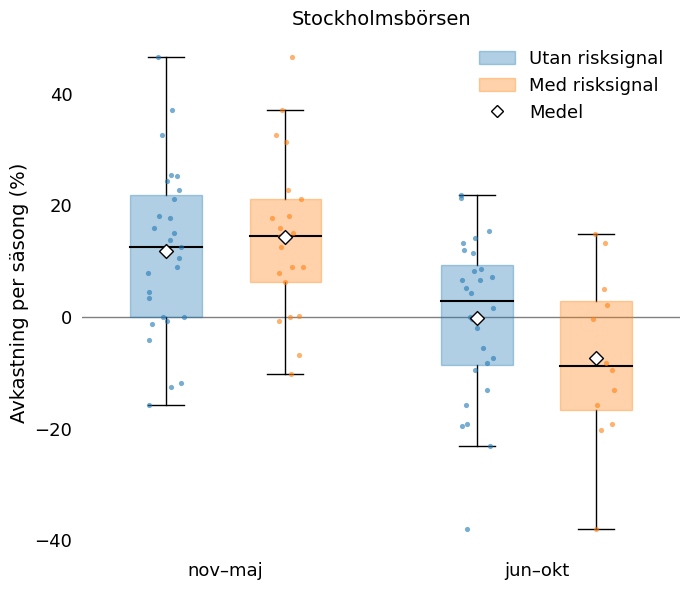
Detta blir ännu tydligare när vi tittar på statistiken över de olika säsongerna, med och utan att använda risksignalen. Medianavkastningen har varit 14,5 % när både säsongsmönster och risksignal indikerar att man ska vara investerad mot -8,9 % när de indikerar att man inte ska vara det. En skillnad på 23 % i snitt.
Dessutom har nedsidan varit begränsad de perioder då både säsongsmönster och risksignal indikerar att man ska vara investerad. Enbart två gånger har man fått märkbar negativ avkastning och då har denna hamnat på minus 5-10 %.
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
| Period | Antal | Medel | Median | Min | Andel positiva |
|---|---|---|---|---|---|
| November – maj | 27 | 11,8 % | 12,5 % | -16 % | 70 % |
| November – maj, risksignal >= 5 | 21 | 14,3 % | 14,5 % | -10 % | 81 % |
| Juni – oktober | 28 | -0,1 % | 2,9 % | -38 % | 53 % |
| Juni – oktober, risksignal < 5 | 12 | -7,4 % | -8,9 % | -38 % | 33 % |
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Säsongsstrategi med riskindex
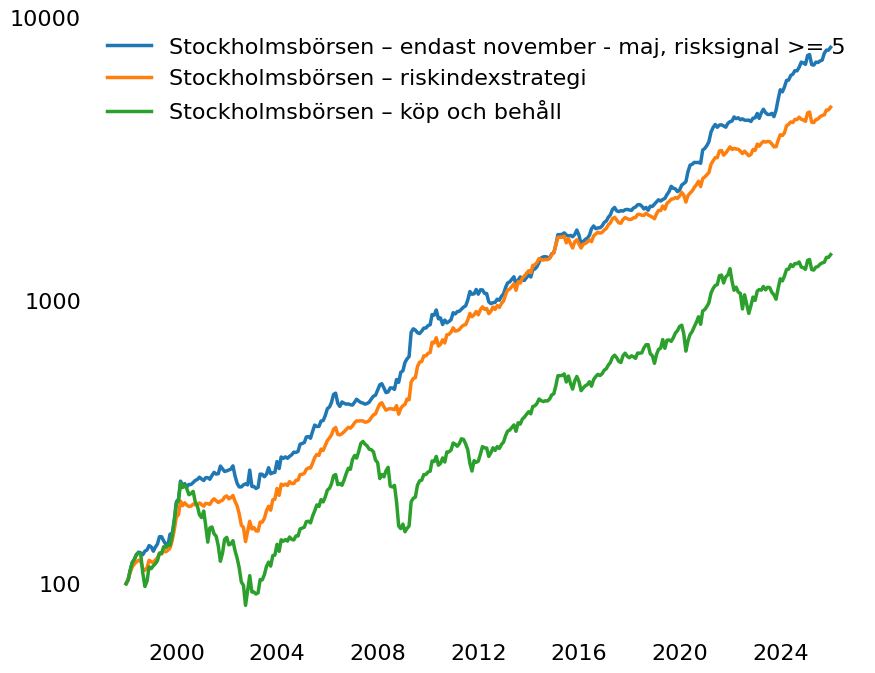
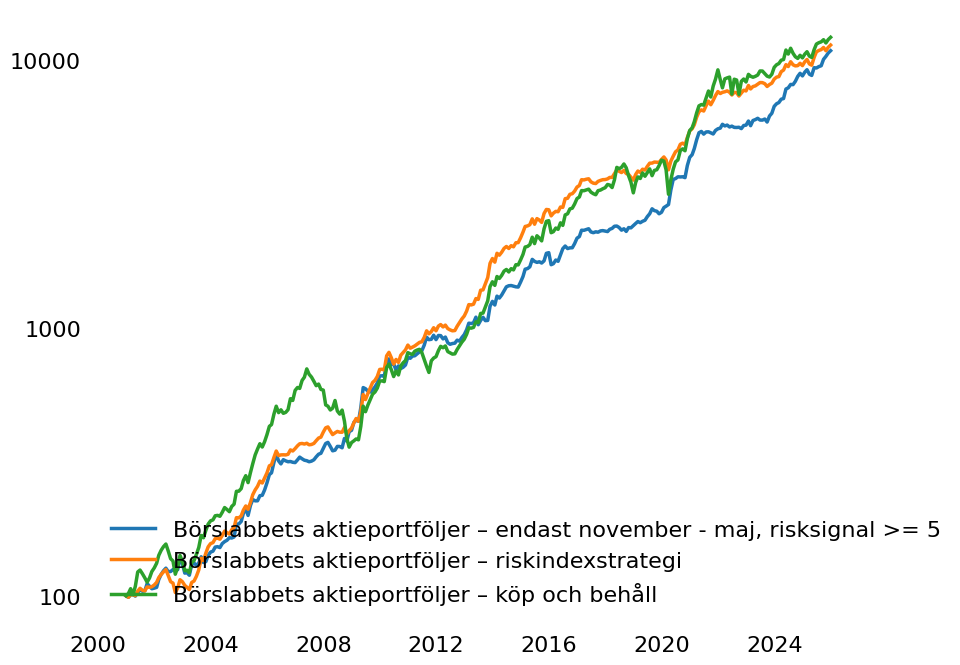
Det gör att vi främst vill vara investerade på börsen under november till maj när risksignalen är hög (fullinvesterad om risksignalen är över 5). Övrig tid kan vi vara defensivt investerade i räntor och guld, på samma sätt som Börslabbets riskindexstrategi. En sådan strategi har både gett högre avkastning och lägre risk än att alltid vara investerad på Stockholmsbörsen.
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Det imponerande är att detta har skett genom att endast varit investerad 37 % av tiden på börsen. Jämför vi med riskindexstrategin har riskjusterad avkastning varit densamma, men med högre CAGR och lägre nedgångar. Den stora skillnaden är omsättning som är 157 % per år (mot 42 % per år i riskindexstrategin). Detta då man går helt in eller ut ur börsen under höst/vår mot att gradvis justera risken över längre tid i riskindexstrategin.
| Strategi | CAGR | Volatilitet | Sharpe | Max nedgång | Investerad tid |
|---|---|---|---|---|---|
| Stockholmsbörsen | 10,0 % | 18,8 % | 0,51 | -63 % | 100 % |
| Säsongsstrategi med riskindex | 16,8 % | 12,7 % | 1,16 | -17 % | 37 % |
| Riskindexstrategi | 14,8 % | 11,3 % | 1,14 | -31 % | 60 % |
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Fungerar även för Börslabbets aktieportföljer
Säsongsmönstret har även varit starkt för Börslabbets aktieportföljer. Nedan visas utvecklingen för snittet av fyra aktieportföljerna som finns här på Börslabbet (momentum, Sverige, Norden och USA). Majoriteten av avkastningen har skett under november – maj. Skillnaden är att man även har fått positiv avkastning under sommaren och när risksignalen varit låg. Det gör att strategin ovan har fungerat något sämre med Börslabbets aktieportföljer.
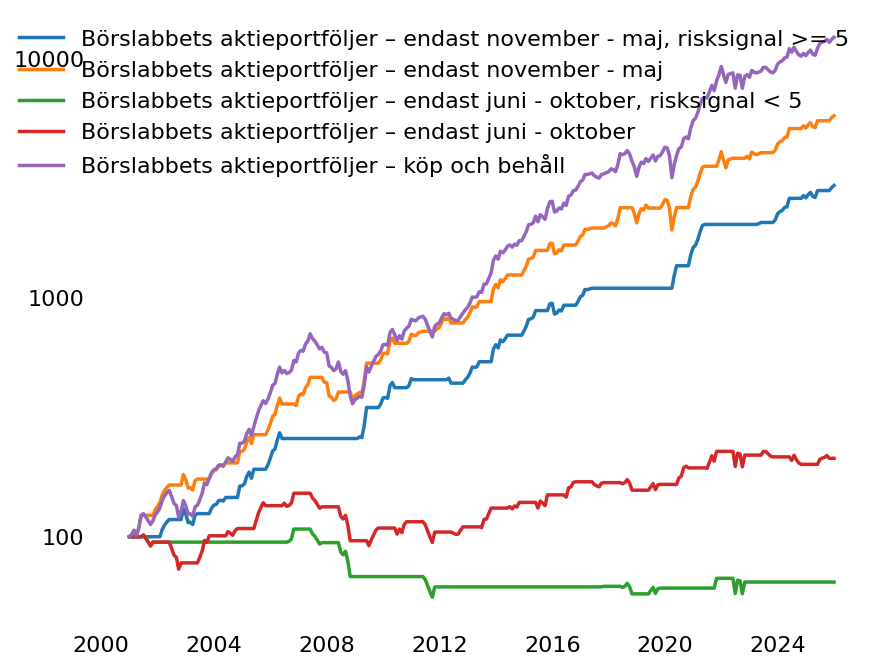
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Statistiken över avkastning för Börslabbets aktieportföljer visar en intressant bild. Det är sällan portföljerna tillsammans har gett negativ avkastning under perioden november till maj. När risksignalen är hög har det endast skett en gång och då med -3 %. Det är under dessa perioder då portföljerna har gett majoriteten av sin avkastning.
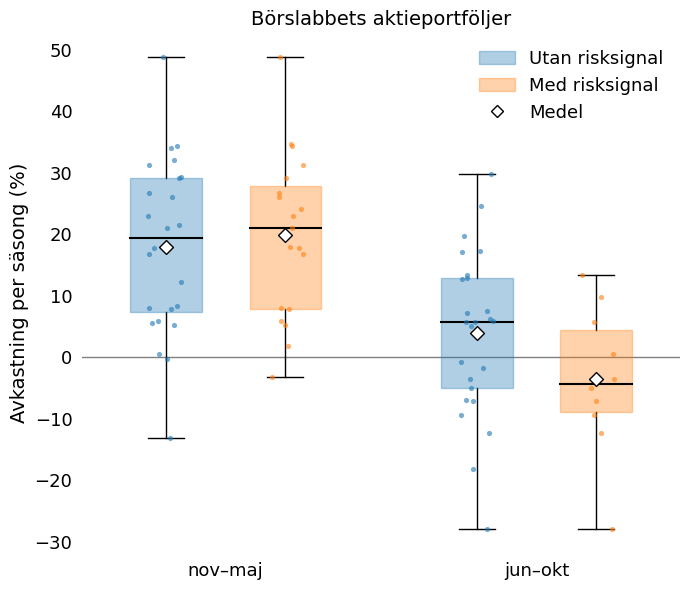
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
| Period | Antal | Medel | Median | Min | Andel positiva |
|---|---|---|---|---|---|
| November – maj | 24 | 18,0 % | 19,4 % | -13 % | 92 % |
| November – maj, risksignal >= 5 | 19 | 19,9 % | 21,0 % | -3 % | 95 % |
| Juni – oktober | 25 | 3,9 % | 5,8 % | -28 % | 60 % |
| Juni – oktober, risksignal < 5 | 10 | -3,6 % | -4,3 % | -28 % | 40 % |
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Investera under november-maj när risksignalen är hög
Vad resultaten visar är att bästa tiden på börsen är november – maj när risksignalen är hög (vilket skett 37 % av tiden). Sen att vi vill undvika börsen under juni – oktober när risksignalen är låg (15 % av tiden). Det skapar ett ramverk kring när vi vill vara investerade på börsen och optimistiska till bra aktieavkastning.
Detta är extra intressant inför det kommande året. Risksignalen är nu 7,7 och kommer på grund av räntehöjningar och en bättre konjunktur troligtvis att sjunka till under 5 i juni nästa år (mer om det i ett kommande inlägg). Alltså talar det för att börsen kan gå bra fram tills maj och att det är därefter bra att vara mindre investerad på börsen.
Sen är det viktigt att komma ihåg att detta är statistik över vad som har fungerat historiskt och som främst mäter mellan start- och slutpunkt. Framtiden kan alltid bli annorlunda och det kan givetvis bli skakigt på vägen. Som med alla systematiska strategier är inte principen att vi ska få rätt varje gång, utan att genom att göra flera av dessa satsningar ger det bra avkastning över tid.