
Den vanliga rekommendationen när man investerar på börsen är att vara långsiktig. Men också på längre sikt kan vår avkastning variera en del. Det beror på att under längre sikt påverkar den initiala värderingen en stor del av vår avkastning.
Priset vi betalar idag avgör hur hög avkastning vi kommer att få framöver. Ju mer vi betalar för en investering, desto lägre avkastning, och vice versa. Som vi ska se är det ett samband som varit tydligt för svenska småbolag och Stockholmsbörsen de senaste decennierna.
Värderingar styr långsiktig avkastning
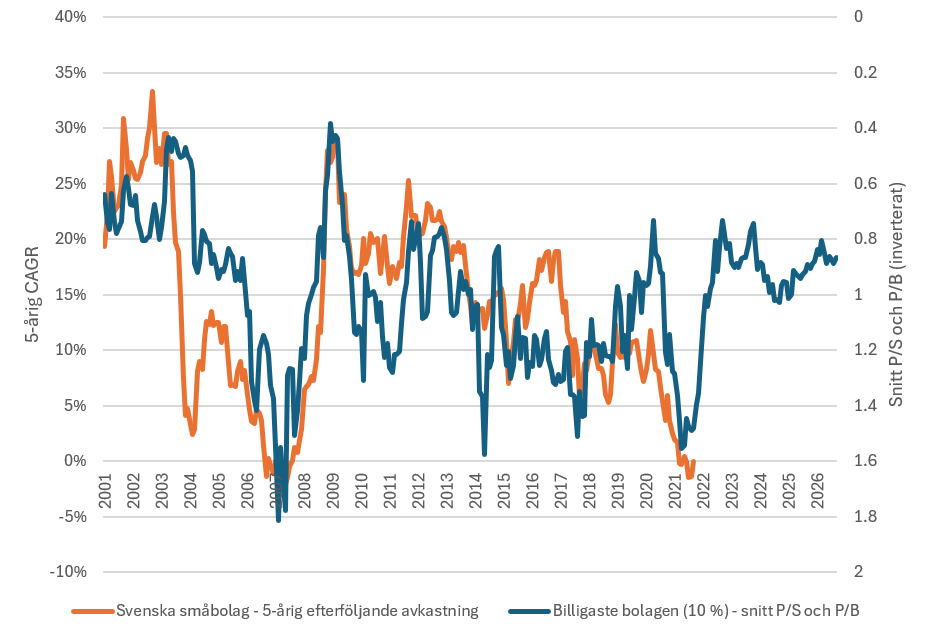
Svenska småbolags 5-åriga avkastning (MSCI Sweden Small Cap) har i hög grad korrelerat med värderingen av de billigaste aktierna på Stockholmsbörsen (topp 10 % utifrån sammansatt värde). De billigaste aktierna ger en uppskattning på avkastningspotentialen bland småbolagen och som grafen visar har den initiala värderingen hängt väl ihop med avkastningen efterföljande 5 år.
Det förklarar varför vi har fått nollavkastning för småbolagen de senaste 5 åren. Värderingarna toppade bland småbolagen under 2021 och var då lika höga som under 2007, det enda tidigare tillfället då småbolagen gav nollavkastning. Dagens situation är nu den omvända med historiskt billiga värdeaktier.
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
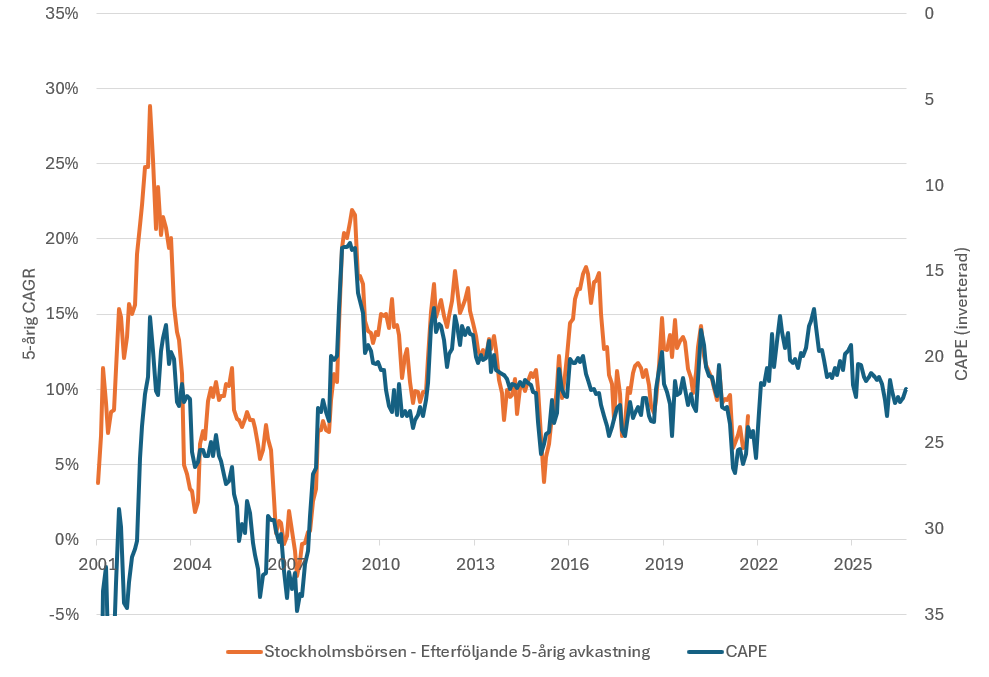
Relationen mellan långsiktig avkastning och värderingar gäller även för Stockholmsbörsen. Där har 5-årig avkastning i hög grad korrelerat med CAPE (10-årigt inflationsjusterat P/E-tal) som grafen nedan visar. Stockholmsbörsen har gått bättre än småbolagen de senaste 5 åren då värderingen inte var lika extrem under 2021. Nu värderas börsen i nivå med historisk median som indikerar en avkastning i nivå med det historiska snittet (10 % per år).
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
I snitt har avkastningen varit nästan dubbelt så hög vid billiga värderingar jämfört med dyra (under eller över historisk median). Priset vi betalar påverkar i hög grad vår långsiktiga avkastning.
| Billig | Dyr | Skillnad | |
|---|---|---|---|
| Svenska småbolag (sedan 2001) | 17,8 % | 10,2 % | 7,6 % |
| Stockholmsbörsen (sedan 1982) | 17,4 % | 9,7 % | 7,7 % |
Vi vet inte när avkastningen kommer
Det svåra är med att investera utifrån värderingar är att man aldrig vet när avkastningen kommer. Värderingar har talat för svenska småbolag ett längre tag och de brukar gå bra när konjunkturen förbättras. Men de har istället gått svagt och blivit billigare vilket är ovanligt givet var vi är i konjunkturcykeln.
För en stor del av det som driver avkastningen är att det som är billigt blir dyrt över börscykeln och vice versa. Det är inte garanterat att det sker vilket gör att avkastningen kan avvika under ihållande perioder av låga och höga värderingar. Medan börsen har blivit dyrare de senaste två åren har småbolagen blivit billigare.
Därför är det intressant att se statistik över avkastningen under olika tidshorisonter för småbolagen när värdebolagen handlas till historisk rabatt. Som tabellen visar är avkastningen som högst i närtid men med stor variation. Det beror på att det oftast sker under en björnmarknad. Ju längre vår investeringshorisont desto jämnare blir avkastningen. Det och att andelen negativa utfall minskar är anledningen till att vi bör vara långsiktiga när vi investerar utifrån värderingar.
| Efterföljande CAGR | 1 år | 3 år | 5 år |
|---|---|---|---|
| 90:e percentil | 57 % | 39 % | 28 % |
| Median | 24 % | 18 % | 19 % |
| 10:e percentil | -4 % | 5 % | 7 % |
| Medel | 24 % | 20 % | 18 % |
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Värderingar styr avkastning för Börslabbets strategier
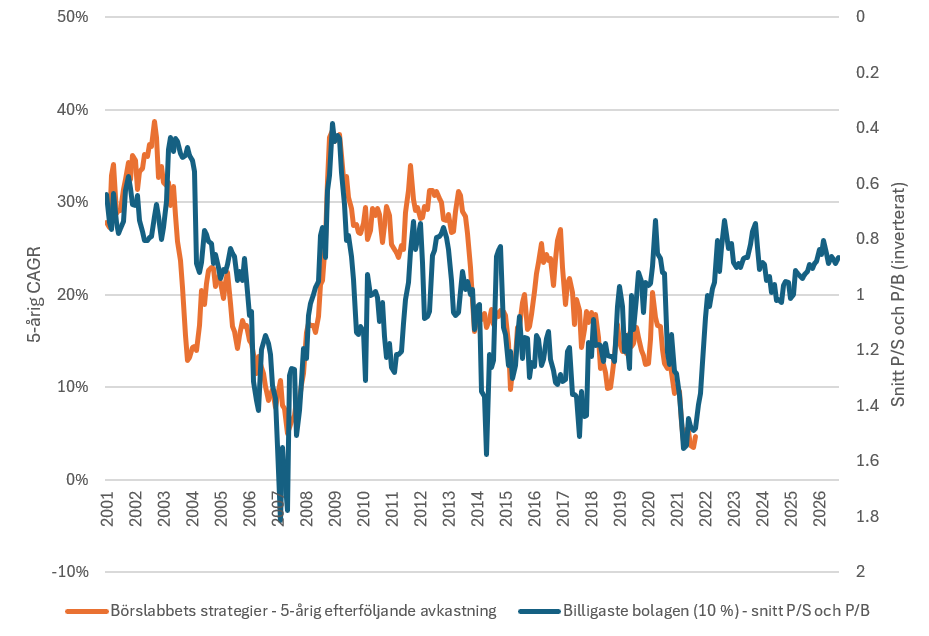
Sambandet mellan värderingar och avkastning gäller också för Börslabbets aktiestrategier. De investerar främst i småbolagen och bland annat i värdebolag. Deras avkastning har i hög grad korrelerat med värderingarna av de billigaste bolagen på den marknad de investerar i där sambandet på Stockholmsbörsen visas i grafen nedan.
(Avkastning från backtest. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Det är en anledning till att jag återkommande fokuserat på värderingar här på Börslabbet, speciellt då kvantitativa strategier främst fungerar på längre sikt. Vid flera av de tillfällen då jag har lyft låga värderingar här på bloggen har den efterföljande avkastningen varit hög. Alla dessa fall hade föregåtts av en period av underprestation som ledde till lägre värderingar, likt det vi har upplevt i Sverige det senaste året. Skillnaden i utfall beror mycket på hur dyra vårdebolagen blev i slutet av perioden.
| Tillfälle | Portfölj | Portföljavkastning 2 år | Index |
|---|---|---|---|
| April 2020 | Svenska portföljen | 148 % | 68 % |
| April 2020 | Amerikanska portföljen | 150 % | 75 % |
| November 2023 | Svenska portföljen | 45 % | 29 % |
| September 2024 | Nordiska portföljen | 62 % | 6 % |
| Historisk snitt vid historisk rabatt sedan 2001 | Svenska portföljen | 72 % | 39 % |
Fokusera på långsiktig potential
Vad resultaten visar är att det har lönat sig att fokusera på nuvarande värderingar och framtida potential. Vi vet inte när avkastningen kommer, bara att oddsen för hög långsiktig avkastning är högre när värderingarna är låga.
Det gör det även intressant att titta på nuvarande värderingar på olika marknader. USA och tillväxtmarknader som har varit i fokus på grund av AI-boomen är dyra. Stockholmsbörsen och värdeaktier i både USA och Norden handlas strax över historisk median. Svenska värdeaktier är billiga och är en av få delar av börsen som handlas till en historisk rabatt just nu.