
Börslabbet är en tjänst för både nybörjare och erfarna investerare som vill systematiskt investera på börsen. Med systematiska och kvantitativa strategier är det enkelt att komma igång, tar minimalt med tid och slår de flesta aktiva investerarna över tid. Denna studie är en detaljerad genomgång av Börslabbets strategier och vad som fungerat på Stockholmsbörsen.
Vill du komma igång snabbt? Läs denna sammanfattning. Bli medlem? Se priser och medlemskap.
Bakgrund
Börslabbet har växt fram utifrån ett behov att systematiskt förstå börsen och vad som har fungerat på börsen. Målet är att med vetenskaplig metodik ta fram robusta investeringsstrategier för att enkelt investera på börsen. Enkla och robusta strategier är framtiden inom kapitalförvaltning, vilket vi har sett med den växande populariteten av indexfonder och robotförvaltare.
För många är det ett stort steg att gå över till en billig indexförvaltning då indexfonder slagit 80-90 % av aktiva fonder och investerare över tid. Den som vill kan göra ännu mer genom att investera i enkla och robusta investeringsstrategier som kräver minimalt med tid och är baserade på beprövade principer som fungerat genom åren. Genom att också investera på egen hand minimeras eventuella avgifter till fonder och förvaltare och man får full kontroll över sina egna investeringar.
Grundläggande filosofi
Börslabbets grundläggande filosofi är att hitta enkla strategier att investera i. Tjänsten är riktad både till nybörjare och erfarna investerare som vill komma igång och få inspiration för att bli bättre investerare. Som småsparare har man en stor fördel mot institutioner då man har mindre kapital, kan ha lägre kostnader och inte behöver ta hänsyn till externa investerare. Därmed kan man både investera i mindre bolag och mer koncentrerat än stora fonder.
Börslabbets filosofi är lik den investerarlegenden Benjamin Graham, fadern till värdeinvestering/fundamentalanalys och Warren Buffetts mentor (en av världens rikaste personer), formulerade i sin sista intervju. Han sa då att han
- rekommenderar att köpa indexfonder framför aktivt förvaltade fonder,
- inte anser att det ger ett mervärde att aktivt analysera aktier (trots att han var fadern till fundamentalanalysen),
- rekommenderar småspararen att investera efter enkla strategier, t.ex. i aktier med låga P/E-tal.
Intervjun är från 1976 och sammanfattar hans 50 år på aktiemarknaden. Han själv lyckades med att leverera en avkastning på 20 % per år under de 30 år då han förvaltade kapital. Dessa tre punkter är minst lika sanna idag som de var för nästan 50 år sedan. Sedan intervjun gavs har 80-90 % av de som investerat i aktiva fonder underpresterat i index. De som däremot har investerat i aktier med låga P/E-tal har slagit index med 5-10 % årligen (se graf nedan). Enkla strategier slår alltså oftast proffsen.
Värde
Ett av de mest framgångsrika koncepten inom aktieinvesteringar är att köpa aktier för ett pris under vad de är värda. Detta kallas värdeinvestering och baserar sig på att köpa aktier som reas ut på marknaden. Enklaste sättet att investera i värdeaktier är helt enkelt genom att investera i de billigaste aktierna utifrån olika nyckeltal. De mest kända nyckeltalen för att värdera ett bolag är börsvärdet delat med vinst, P/E, börsvärdet delat med eget kapital, P/B, och direktavkastning (utdelning genom börsvärdet).
Nobelpristagaren Eugene Fama och Kenneth French har visat hur avkastningen varit om man investerat i de billigaste 30 % av aktierna på Stockholmsbörsen utifrån de olika nyckeltalen under åren 1975-2021 (viktat efter bolagens värdering) (källa). Man har under denna period fått 3-4 procentenheter högre avkastning än index. 1 kr investerat 1975 hade blivit runt 4 000 kr vid testets slut.

(Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Den stora anledningen till att värdeinvestering fungerar är brister i den mänskliga förmågan att hantera osäkerheter. De flesta vill äga aktier som andra gillar och ser ut att ha bra framtidsutsikter. Det gör att de går upp i pris och blir för dyra. Det motsatta sker när ett bolag inte gillas av marknaden och har sämre framtidsutsikter. Det gör att förväntningarna i genomsnitt blir höga för dyra bolag och för låga för billiga bolag. Då avkastningen styrs av bolagens prestation jämfört med marknadens förväntningar har därför billiga bolag gett en högre avkastning över tid.
Kvalitet
Kvalitet är något som länge studerats på börsen och framgångsrikt implementerats av investeringslegender som Warren Buffett. Han har berömt sagt att kvalitetsbolag är bolag man köper en gång och sen behåller livet ut. Att väl identifiera dessa bolag som går att behålla resten av livet är en konstform i sig. Däremot går det att systematiskt vara exponerad mot denna typ av bolag då det finns tydliga mått av kvalitet som visat sig fungera på aktiemarknaden. Det handlar om att mäta bolagens prestation och utveckling utifrån olika nyckeltal.
Man kan använda kvalitet både för att hitta de bästa och mest lönsamma bolagen och för att exkludera de allra sämsta. Kvalitet kan mätas utifrån lönsamhet som vinstmarginaler, kassaflöden och avkastning på kapital. Det kan även mätas utifrån risk i form av hög skuldkvot och nyemissioner. Man använder dessa kvalitetsmått för att avgöra om det underliggande bolagets verksamhet är lönsamt eller om det ligger i riskzonen. Då kvalitetsmåtten mäter det underliggande företagets prestation har dessa mått fungerat extra bra att kombinera med värde och momentum som mäter marknadens syn på bolaget.
Momentum
En annan gren av investeringar är momentum och är något av en motsats till värde. Momentum går ut på att köpa de bolag som har gett bäst avkastning det senaste året med förhoppningen att det ska fortsätta upp. Den stora anledningen till prisuppgången är oftast hög vinsttillväxt i bolagen och det har visat sig vara ett av de bästa sätten att investera i tillväxtbolag. Det är också en stor anledning till att momentum fungerar då marknaden underreagerar på bolagens vinsttillväxt. Alltså borde aktierna gå upp mer än vad de gjort givet bolagets framtidsutsikter.
Momentumeffekten bygger också på beteendebrister så som att vi tenderar att sälja för att ta hem en vinst och hålla kvar för att undvika en förlust. En annan beteendebrist är att människor har bakåtblickande förväntningar. Det gör att många tror att det som gått upp under lång tid ska fortsätta upp och att vinster ska fortsätta växa i samma höga takt som tidigare. Detta driver upp priset mer än vad som är motiverat och vice versa. Dessa brister är väldokumenterade i beteendevetenskaplig forskning och att investera i momentum är ett bra sätt att fånga det.
Börslabbets strategier
Värde, kvalitet och momentum har framgångsrikt implementerats av olika investerare genom åren och det finns en mängd olika strategier som nyttjar dessa koncept. Här i studien har jag samlat och testat de allra främsta. Utifrån det har jag tagit fram fyra strategier som har slagit börsen genom åren; trendande värde, trendande utdelning, trendande kvalitet och sammansatt momentum.
Trendande värde
Boken ”What Works on Wall Street” är den mest kompletta undersökningen av vilka nyckeltal som fungerat på USA-börsen de senaste 50 åren. I boken testas en mängd olika nyckeltal och kombinationer av nyckeltal. De kom fram till att olika nyckeltal presterade olika bra under olika perioder. Däremot visade sig att en kombination av flera nyckeltal slår de flesta enskilda nyckeltalen över tid. Därav skapade de ett sammansatt mått som de kallade ”sammansatt värde”. Det består av de enskilda nyckeltalen P/E (pris/vinst), P/B (pris/eget kapital), P/S (pris/försäljning), EV/FCF (företagsvärde/fritt kassaflöde), EV/EBITDA (företagsvärde/rörelseresultat före avskrivningar och amorteringar) samt direktavkastning. Detta sammansatta mått visade sig vara bäst för att hitta de billigaste bolagen på börsen och ge jämnast avkastning över tid.
Om man kombinerar sammansatt värde med momentum, alltså bolagets prisuppgång, får man fram en strategi som heter ”Trendande värde”. Det är den bästa strategin som de kom fram till i ”What Works on Wall Street”. Att kombinera värde och momentum ger bra resultat eftersom de har låg korrelation vilket ger en jämnare avkastning. I boken väljer de aktier utifrån 6 månaders prisuppgång, men har i senare publikationer visat att ett sammansatt mått på prisuppgång över flera perioder är bättre. Jag har bekräftat dessa resultat och använder ett sammansatt mått på momentum över tre perioder: 3, 6 och 12 månader.
Trendande utdelning
En av de mest populära investeringsstrategierna är att köpa utdelningsaktier. Det har också visat sig vara ett av de bästa sätten att få bra avkastning. I boken ”Shareholder yield: A better approach to dividend investing” beskrivs hur bra det historiskt har varit att investera i bolag som ger tillbaka pengar till sina investerare. Fokuset i boken är aktieägaravkastning, vilket är utdelningar plus återköp. På Stockholmsbörsen och i Norden har utdelningar varit bättre att då återköp av aktier endast sker i liten utsträckning.
Bolag som delar ut sina förtjänster sätter sina investerare i första rummet och undviker att använda pengarna till mindre effektiva investeringar. Dessutom krävs det att bolaget är lönsamt för att dela ut sina förtjänster. Utdelningsinvestering är även en av de bästa strategierna bland storbolagen både i USA och på Stockholmsbörsen. Genom att välja ut de utdelningsaktier som har bäst sammansatt momentum fås även aktier som gillas av marknaden med en positiv vinstutveckling.
Trendande kvalitet
Ett av de mest populära måtten att mäta kvalitet för ett bolag är att utgå från avkastning på kapital. Avkastningen på kapital är det som driver avkastningen och lönsamheten i verksamheten. Bolagen med hög avkastning på kapital är de mest lönsamma och växande bolagen på börsen. Det har också visat sig vara mer effektivt att hitta tillväxtbolag utifrån avkastning på kapital än omsättnings- och vinsttillväxt. Bolag som lyckas få hög avkastning på kapital har oftast konkurrensfördelar som består och levererar bra vinsttillväxt och framtida vinster för sina aktieägare.
Liksom värde och momentum är det bästa sättet att använda ett sammansatt mått på avkastning av kapital som jag kallar sammansatt ROI (return-on-investment). Detta fås genom att använda ett sammansatt mått av nyckeltalen avkastning på eget kapital (ROE), avkastning på totalt kapital (ROA), avkastning på investerat kapital (ROIC) och fritt kassaflöde genom eget kapital (FCFROE). Genom att även välja ut bolagen med högst momentum får man bolag som gillas av marknaden och har en positiv vinsttillväxt. Detta har visat sig vara en av de bästa strategierna för att hitta lönsamma tillväxtbolag.
Sammansatt momentum
Utöver värde, utdelningar och kvalité har man kunnat slå börsen genom att enbart investera efter prisuppgång/momentum. Prisuppgång reflekterar oftast förbättrade omständigheter i den underliggande verksamheten och vinsttillväxt. När man investerar efter momentum vill man gärna ha uppgång i priset över flera perioder och därför används ett sammansatt mått på momentum. Det mäter uppgång på 3, 6 och 12 månaders sikt och tar ett snitt av dessa. Då momentum är lågt korrelerat till värde är denna strategi extra bra att kombinera med Trendande värde och Trendande utdelning. Det är också viktigt att notera att en ren momentumstrategi är mer volatil än de andra strategierna och bör uppdateras varje kvartal eller varje månad.
För att undvika de momentumaktier som drivits av ren spekulation kombineras sammansatt momentum med ett kvalitetsfilter. Ett vanligt mått på om det underliggande företaget går bättre är Piotroskis F-score som mäter ett bolags verksamhet utifrån 9 olika mått inom lönsamhet, finansiell ställning och effektivitet. Bolagen med lägst F-score väljs bort. Det är bolag av låg kvalitet där prisuppgångarna inte skett på grund av förbättringar i företaget utan främst utifrån spekulation kring framtiden.
Test på Stockholmsbörsen
Nu ska vi undersöka hur strategierna har presterat på Stockholmsbörsen. All data i dessa tester är från Börsdata. Aktiedatan som ligger till grund till studien är aktier på Stockholmsbörsen och First North under perioden 2000-2021 med årsrapporter från 2000 och kvartalsrapporter från 2012. För att endast ha likvida aktier som enkelt går att handla till låga kostnader utgår vi från topp 40 % av alla aktier på börsen. Detta motsvarar bolag över 2 miljarder i börsvärde i slutet av testet. Totalt är det 34 bolag vid testets början år 2001 och 260 bolag vid testets slut år 2021.
Första årsredovisningen är från år 2000 vilket gör att portföljen formas i början av 2001. Positioner uppdateras efter säsongsmönster var 3:e månad i slutet av februari, maj, augusti och november och alla utdelningar antas delas ut i maj. Testperiod är 2001-01-01 – 2021-12-31. Resultaten visas exklusive finansiella bolag då många av nyckeltalen i värde och kvalitet inte lämpar sig för dessa. Datan lider av survivalship bias då bolag som avnoteras innan 2012 inte finns med. Detta kan både dra ner eller upp resultaten då bolagen antingen gått i konkurs eller blivit uppköpta (en klar majoritet av avnoteringar har varit uppköp sedan strategierna har varit live).
Värde, kvalitet och momentum
Vi testar först hur värde, kvalitet och momentum har fungerat i jämförelse Stockholmsbörsen. Värde, kvalitet och momentum mäts med de sammansatta måtten beskrivna ovan och avkastningen är för topp 10 % av aktierna efter varje strategi.
Tabellen visar tydligt att man har kunnat få högre avkastning genom att investera i de aktier som rankas högst efter värde, kvalitet och momentum. Att investera utifrån dessa faktorer har gett dubbla avkastning per år mot Stockholmsbörsen. Det är också ett bevis på att effekterna finns på börsen och vi kan använda dessa för att skapa överavkastning. Frågan är om vi kan göra ännu bättre?
| Avkastning per år | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Stockholmsbörsen | 10,1 % | 18,5 % | 0,55 | -54 % |
| Värde | 19,0 % | 24,9 % | 0,78 | -69 % |
| Kvalitet | 22,4 % | 19,3 % | 1,09 | -50 % |
| Momentum | 24,9 % | 23,5 % | 1,02 | -61 % |
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Börslabbets strategier
Vi testar nu Börslabbets strategier på samma data. De trendande strategierna utgår först från topp 40 % av aktierna efter det primära kriteriet (värde, utdelning och kvalitet) och investerar sen i översta fjärdedelen utifrån sammansatt momentum. Momentumstrategin investerar i de aktier som hamnar i topp efter att de med lägst F-score tagits bort. Alla strategier motsvarar topp 10 % av alla aktier högst rankade efter varje strategi. Avkastningen visas i tabellen nedan sorterat efter riskjusterad avkastning Sharpe.
Strategierna ger en högre avkastning än om vi enbart investerat efter värde, kvalitet och momentum. Sista raden visar resultatet för om man investerat likaviktat i de fyra strategierna vilket har gett en riskjusterad avkastning i nivå med den bästa strategin. Då vi inte vet vilken strategi som kommer att gå bäst i framtiden går det därför alldeles utmärkt att investera i alla strategier tillsammans.
En portfölj med Börslabbets strategier har gett en historisk avkastning på 25,9 % per år. Det innebär att 100 000 kr investerat i början av år 2001 har blivit 12 600 000 kr i slutet av år 2021. Även om vi skulle justera för kostnader har strategierna gett mer än dubbla avkastningen än index och man hade slagit alla Sverigefonder.
| Strategi | Avkastning per år | Volatilitet | Sharpe | Max nedgång |
|---|---|---|---|---|
| Stockholmsbörsen | 10,1 % | 18,5 % | 0,55 | -54 % |
| Trendande värde | 20,1 % | 21,6 % | 0,90 | -63 % |
| Trendande utdelning | 19,2 % | 19,6 % | 0,94 | -56 % |
| Trendande kvalitet | 25,0 % | 21,4 % | 1,10 | -57 % |
| Sammansatt momentum | 31,3 % | 24,7 % | 1,18 | -50 % |
| Börslabbets strategier | 25,9 % | 20,7 % | 1,16 | -56 % |

(Utveckling utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Går det att göra bättre?
Många som investerar vill oftast hitta ett bättre sätt att göra det på och accepterar inte enkla lösningar. Kvantitativa strategier har också flexibiliteten att de går att ändra på i all oändlighet och litteraturen har många förslag på olika strategier. Däremot blir det lätt att man överanpassar till perioden. Det som fungerat bäst de senaste 20 åren behöver inte fungera bäst kommande period. Det viktiga är fokusera på att fånga de underliggande faktorerna på ett robust sätt och det är just det som är målet med Börslabbets strategier.
För att säkerhetsställa kvalitén på strategierna jämförs de mot många andra strategier från litteraturen (100+ varianter). Börslabbets strategier har varit bland de strategier som visat sig konsekvent vara bland de bästa oavsett parametrar, tidsperiod och vilka bolag man investerar i. Som jämförelse visas nedan avkastningen för ett axplock av andra strategier där Magic formula är den populäraste.
| Strategi | Avkastning per år | Volatilitet | Sharpe | Max nedgång |
|---|---|---|---|---|
| Stockholmsbörsen | 10,1 % | 18,5 % | 0,55 | -54 % |
| Magic formula | 16,5 % | 21,9 % | 0,75 | -62 % |
| F-score | 18,0 % | 21,7 % | 0,82 | -55 % |
| EV/EBIT | 18,3 % | 24,5 % | 0,76 | -70 % |
En annan aspekt är att många vill vara aktiva och tror att man själv kan välja ut de bästa aktierna i strategierna och undvika de dåliga. Detta har testats av Joel Greenblatt som skapade Magic formula-strategin. Det visade sig att de flesta underpresterade både strategin och index när de själv fick välja aktier utifrån strategin. En bidragande orsak är att endast en liten andel av aktierna bidrar till majoriteten av avkastningen i strategierna och på börsen.
Om man nu ändå vill vara aktiv kan insikterna från dessa strategier ge en bra grund i sitt aktiva val av aktier. De aktieinvesterare som lyckats bäst på marknaden har utgått just utifrån de underliggande principerna i strategierna. Warren Buffett är känd för att köpa billiga bolag med hög avkastning på eget kapital. Joel Greenblatt köpte bolag som värderades lågt på grund av speciella situationer. Benjamin Graham skapade regler som att köpa stabila bolag med låg värdering mot vinst och eget kapital. Flera investerare världen över har lärt sig av vad som fungerat på börsen och framgångsrikt implementerat detta i sitt investerande.
Börslabbets strategier omvänt
De underliggande faktorerna och kriterierna för Börslabbets strategier fungerar åt båda hållen och kan också användas för att hitta de aktier man ska undvika att investera i. Utgår man från värde, momentum och kvalitet bör man därför undvika aktierna som är högst värderade, har lägst avkastning på kapital, tar in pengar och har lägst momentum. Exempelvis för trendande värde innebär det de dyraste bolagen med lägst momentum och så vidare.
I tabellen nedan visas resultaten för en sådan strategi där man väljer ut topp 10 % utifrån de aktier som rankas lägst utifrån strategierna. Att investera i dessa har knappt gett någon avkastning, en hög volatilitet och man hade underpresterat börsen med över 85 %. Sämst avkastning har de bolag som tar in kapital med lägst momentum (omvänd Trendande utdelning). För att få en bra avkastande marknadsneutral portfölj hade man kunnat gå kort dessa aktier, men det hade varit svårt då många bolag är för små för att enkelt ta korta positioner i. Resultaten visar i alla fall att strategiernas urvalskriterierna är sunda och att de också fungerar för att hitta de aktier man ska undvika.
| Strategi | Avkastning per år | Volatilitet | Max relativ underprestation |
|---|---|---|---|
| Stockholmsbörsen | 10,1 % | 18,5 % | |
| Omvänd Trendande värde | 4,0 % | 26,7 % | -80,6 % |
| Omvänd Trendande utdelning | -2,8 % | 31,3 % | -94,8 % |
| Omvänd Trendande kvalitet | 1,7 % | 30,7 % | -85,6 % |
| Lägst Sammansatt momentum | 2,8 % | 33,4 % | -82,5 % |
| Snitt | 1,4 % | 30,5 % | -85,9 % |
Se upp för känslor
För att slå index måste man investera annorlunda än index. Det är en grundläggande princip med Börslabbets strategier. Det kommer också innebära att man kommer underprestera index emellanåt. Det hände bland annat under IT-bubblan där IT-bolag drev börsen till enormt höga värderingar och i slutet av 2010-talet där storbolag drog index. Sen kan också stora börskrascher påverka portföljen som efter IT-bubblan och finanskrisen. Därför måste man vara förberedd att sådana perioder kan komma och testa ens tålamod.
I tabellen nedan visas statistik för de olika strategierna i relation med Stockholmsbörsens index. De olika måtten som visas är; den längsta perioden av underprestation mot index, den maximala relativa underprestationen och aktiv risk som mäter strategins avvikelse mot index. Strategierna kan underprestera index under flera år, med en betydande underprestation och har en hög aktiv risk (en aktiv fond brukar ha en aktiv risk på 5-10 %).
| Strategi | Längsta underprestation | Max relativ underprestation | Aktiv risk |
|---|---|---|---|
| Trendande värde | 79 månader | -35,8 % | 19,7 % |
| Trendande utdelning | 30 månader | -27,0 % | 17,2 % |
| Trendande kvalitet | 24 månader | -18,9 % | 18,8 % |
| Sammansatt momentum | 22 månader | -16,3 % | 26,4 % |
| Börslabbets strategier | 29 månader | -17,8 % | 19,3 % |
I graferna visas rullande nedgångar och 12-månaders överavkastning mot index. Som syns kan strategierna avvika från index både på upp- och nedsidan och strategierna är inte skonade från nedgångar på börsen. Man vet aldrig när börsen kommer att gå ner och än mindre när strategierna kommer gå bättre än börsen. Det finns även perioder där strategierna går bra samtidigt som börsen går dåligt som efter IT-bubblan.
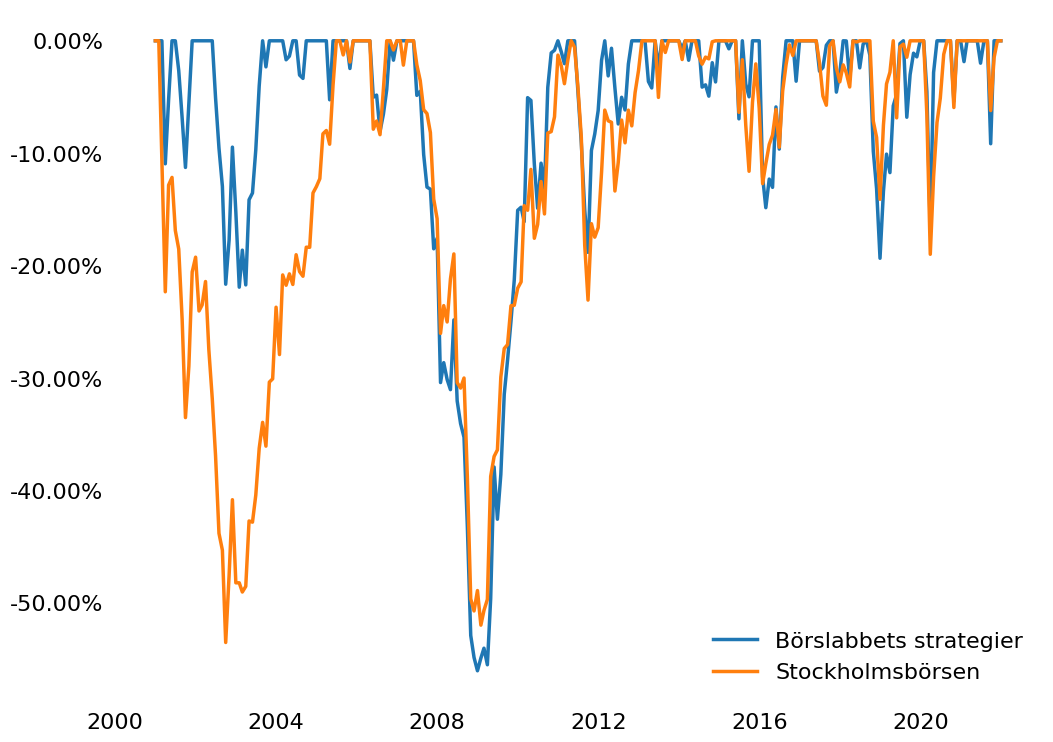
(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)

(Avkastning utifrån backtest på Stockholmsbörsen. Historisk avkastning ska inte ses som garanti för framtida avkastning och finansiella tillgångar kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar.)
Utförande
Sist men inte minst kommer det till själva utförandet. De aktuella aktierna strategierna har man tillgång till som medlem här på Börslabbet. Sen behöver man ett investeringssparkonto (ISK) eller en kapitalförsäkring hos en mäklare och investera i de aktier som strategierna visar. Man kan antingen välja en strategi eller flera. Det viktigaste är att välja strategier man tror på och behåller i både uppgång och nedgång. Huvudsaken är att vara långsiktig och följer strategin under längre tid.
Här på Börslabbet finns det portföljer som uppdateras regelbundet, som är enkla att följa och som investerar i Sverige , Norden, USA eller enbart i momentum. De trendande strategierna kan balanseras om var 12:e månad medan sammansatt momentum behöver ombalanseras varje månad eller var 3:e månad.
Testet ovan utgår från topp 10 % av alla aktier för att utvärdera hur strategierna presterat historiskt. Detta eftersom det varit en stor variation av antalet noterade aktier över perioden. Ett lämpligt antal att investera i är topp 10 aktier vilket också fångat strategierna bra. Det är nära det historiska snittet av antalet aktier i testet ovan.
Läs mer om hur du kommer igång under Vanliga frågor eller den mer detaljerade guiden.
Summering
I denna studie har jag presenterat Börslabbets investeringsfilosofi, Börslabbets strategier och vad som fungerat på Stockholmsbörsen. Börslabbets filosofi är att investera systematiskt på börsen och i det som visat sig fungera bra historiskt. Genom enkla strategier kan man därmed slå de flesta fonder och aktiva förvaltare utan att behöva spendera mycket tid och energi på sin eget sparande.
På Börslabbet finns strategier som passar alla sorters investerare; värdeinvesterare, utdelningsinvesterare, momentuminvesterare och investerare som gillar lönsamma kvalitetsbolag. Alla dessa strategier utgår från vad som visat sig fungera på börsen över tid och man kan välja att investera efter de strategier som passar en själv. Då prestationen går i cykler är långsiktighet det viktigaste med att investera systematiskt på börsen.
Mer läsning
Nedan är en sammanställning av Börslabbets resurser och böcker om systematiskt aktieinvesterande.
Börslabbets resurser:
- Fördjupning – Vad fungerar på Stockholmsbörsen? (endast för medlemmar)
- Börslabbets momentumportfölj
- Börslabbets svenska portfölj
- Börslabbets nordiska portfölj
- Börslabbets amerikanska portfölj
- Guide: Investera i Börslabbets strategier
- Vanliga frågor
Böcker:
- What Works On Wall Street, James O’Shaughnessy
- Millenial Money, Patrick O’Shaughnessy
- The Little Book That Beats The Market, Joel Greenblatt
- Quantitative Value, Wesley Gray och Tobias Carlisle
- Quantitative Momentum, Wesley Gray och Jack Vogel
- Deep Value, Tobias Carlisle
- Acquirer’s Multiple, Tobias Carlisle
- Value Investing, James Montier
